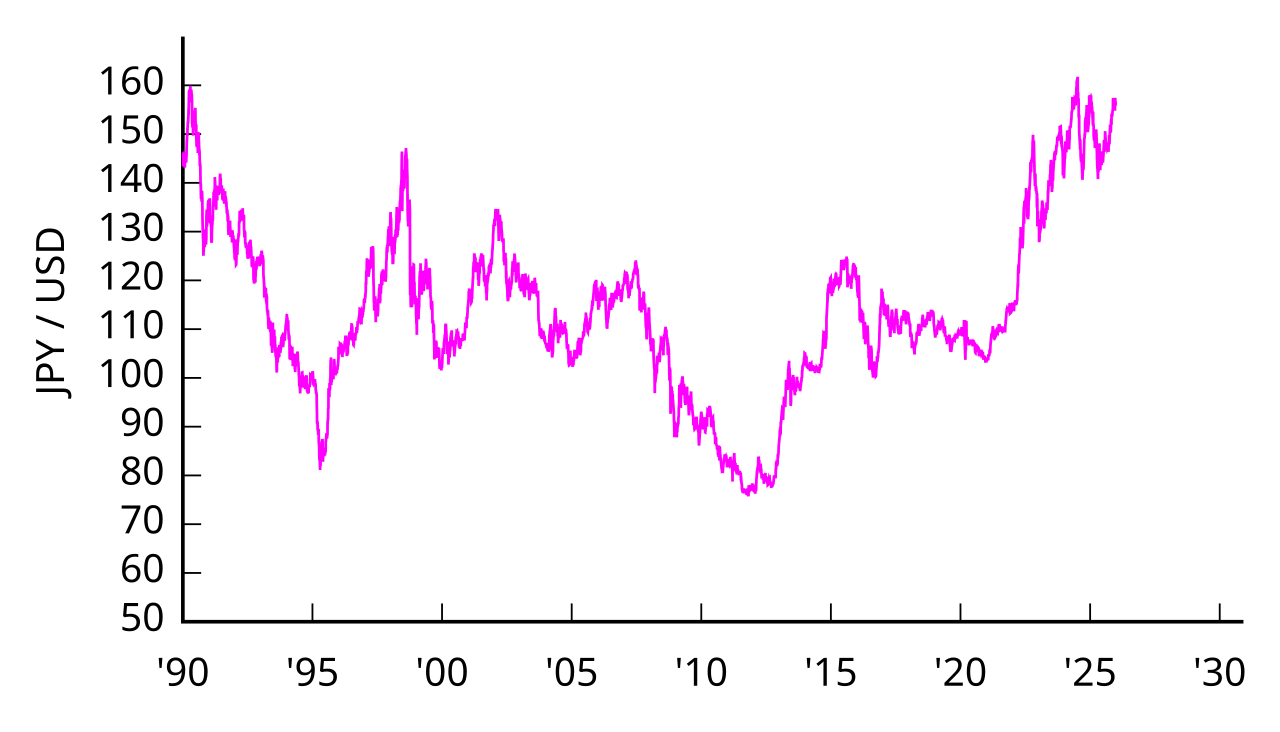
「次の世界不況は日本がきっかけになるかもしれない」と言われることがあります。理由は、日本が30年近く続けてきた超低金利です。低い金利で円を借り、そのお金を海外へ投資する動きが世界中に広がってきました。
日銀が利上げし、日本国債の利回りも上がると、このお金の流れが逆向きになる可能性があります。一つは、安い円を借りて海外へ投資していた人が取引をやめる「円キャリートレードの巻き戻し」です。もう一つは、日本の生命保険会社や年金などが、海外の債券を減らして日本国債へ資金を戻す動きです。似ていますが、仕組みと動く速さは違います。
日本発の世界不況は、現時点では起こり得る悪い展開の一つです。ただ、世界はすでに高い金利や大きな政府債務を抱えています。そこへ日本の利上げが重なると、市場の値動きがさらに大きくなる可能性があります。IMFとBISも、この問題を分析しています。
なぜ「日本の利上げ」が世界の話になるのか
日本は長い間、世界でも特に金利の低い国でした。そのため海外の投資家にとって、円は安い金利で借りやすい通貨でした。円を借り、そのお金で海外の債券や株を買う取引が広がりました。
日本の生命保険会社、銀行、年金、投資信託も、海外へ多くの資金を出してきました。日本の債券は利回りが低く、米国債や欧州の債券の方が高い利回りを得やすかったためです。
その状況が変わり始めています。日銀は2024年3月にマイナス金利政策を終了し、2026年6月には政策金利を1.0%程度まで引き上げました。現在の日銀利上げ、米金利、円安の関係は、2026年9月の日銀利上げと米金利の関係で詳しく整理しています。
円キャリートレードとは何か
円キャリートレードは、金利の低い円でお金を借り、そのお金を金利の高い通貨や債券、株などへ投資する取引です。
たとえば、円で年1%程度の金利でお金を借り、より高い利回りが期待できるドル資産へ投資します。為替が大きく動かなければ、金利差や資産価格の上昇が利益になります。
しかし円高になると、ドル資産を円へ戻したときの価値が下がります。さらに、借金を使って投資額を何倍にも増やす「レバレッジ」を使っていると、少しの値動きでも損失が大きくなります。
損失が増えると、金融機関や取引所から追加の担保を求められることがあります。追加のお金を用意できない投資家は、持っている株や債券を売って取引を小さくします。多くの投資家が同時に売れば、株や債券の値動きがさらに大きくなります。
2024年8月、円キャリーの巻き戻しで何が起きたのか
2024年8月には、円キャリートレードの巻き戻しが市場を大きく動かしました。BISもこの出来事を詳しく分析しています。
| 2024年8月の市場急変 | 確認できる動き |
|---|---|
| TOPIX | 8月5日に1日で約12%下落 |
| VIX | コロナ禍以来の水準へ一時急騰 |
| 円キャリートレード | 円高と金融政策見通しの変化を背景に巻き戻し |
| 取引規模 | BISが紹介した粗い推計の中間的な目安は約40兆円(約2500億ドル) |
円高になると、円で借りて海外へ投資していた取引の利益が減ります。そこで投資家は、株などを売って取引を小さくしました。売りが増えて相場がさらに下がると、別の投資家も損失を避けるために売ります。こうして値動きが急に大きくなりました。
2024年8月の混乱は、世界金融危機にまでは広がらず、市場は比較的早く落ち着きました。ただ、円でお金を借りて海外へ投資する取引が、世界の株や為替を大きく動かすことは実際に確認されました。
日本の機関投資家が海外債券から戻る経路は、円キャリーとは別
もう一つは、日本の生命保険会社、年金、銀行などが、海外の債券を減らして日本国債を増やす動きです。円キャリートレードの巻き戻しより、ゆっくり進む可能性があります。
日本の金利がほぼゼロだった時代は、日本国債だけでは十分な利回りを得にくかったため、海外の債券を持つ意味が大きくなっていました。日本国債の利回りが上がれば、わざわざ為替リスクを取って海外へ投資する必要は小さくなります。
海外の債券には、円高で損失が出るのを抑える「為替ヘッジ」という仕組みがあります。ただしヘッジには費用がかかります。米国の金利が日本より高いと、この費用も高くなりやすく、米国債の表面上の利回りが高くても、実際に手元へ残る利益が小さくなることがあります。
| 経路 | 主な参加者 | きっかけ | 主な売買 | 速度 | 市場への影響 |
|---|---|---|---|---|---|
| 円キャリーの巻き戻し | 海外投資家、金融機関、レバレッジ投資家など | 円高、日銀利上げ、損失拡大 | リスク資産売却、円買い戻し | 速い場合がある | 株・為替・ボラティリティを急変させやすい |
| 機関投資家の国内回帰 | 生保、年金、銀行など | 日本国債利回り上昇、海外債券の相対的魅力低下 | 海外債券比率を下げ、国内債券を増やす | 通常は比較的ゆっくり | 海外長期金利へ持続的な上昇圧力を与える可能性 |
日本は米国債をどれくらい持っているのか
米財務省のTIC統計によると、2026年6月末の日本の米国債保有額は1兆1167億ドルでした。世界でも最大級の保有額です。
この数字は、日本の投資家全体が持つ米国債の合計です。生命保険会社以外の保有分も含まれます。また、海外の金融機関を通じて持つ分などは、統計で細かく分けにくい部分があります。
それでも、日本の投資家が米国債市場で大きな存在であることは分かります。日本国債の利回りが上がり、海外債券の魅力が下がれば、日本から米国債へ向かっていた資金の一部が国内へ戻る可能性があります。
なぜ米国債を売ると、アメリカの住宅ローンまで影響しうるのか
債券は、価格が下がると利回りが上がる関係にあります。米国債を売る人が増えて価格が下がると、米国債の利回りは上がりやすくなります。
米国債の利回りは、企業の社債や住宅ローンなど、多くの金利の基準になります。米国の長期金利が上がると、企業はお金を借りる負担が増え、住宅ローンも高くなります。その結果、設備投資や住宅購入が減りやすくなります。
一方、市場が大きく不安定になると、安全な資産として米国債が買われることもあります。その場合は米国債の価格が上がり、利回りが下がります。米金利の動きは、日本の投資家による売却だけでなく、ほかの投資家による米国債の買いにも左右されます。
IMFは2026年に何を警戒したのか
IMFは2026年4月の「Global Financial Stability Report」で、日本国債の利回り上昇が世界の市場へ広がる可能性を取り上げました。
日本の投資家は、米国、オーストラリア、ユーロ圏などの国債を多く持っています。日本国債の利回りが上がると、海外の債券を売って日本国債へ資金を戻す動きが出る可能性があります。海外の国債が売られれば、その国の国債価格は下がり、利回りは上がりやすくなります。政府がお金を借りる金利も高くなります。
IMFは、日本の大手投資家が資産の持ち方を変えるときは、通常はゆっくり進むとも説明しています。特に警戒しているのは、市場が不安定なときに、こうした資金移動が値動きをさらに大きくすることです。
2008年のリーマン・ショックとは何が違うのか
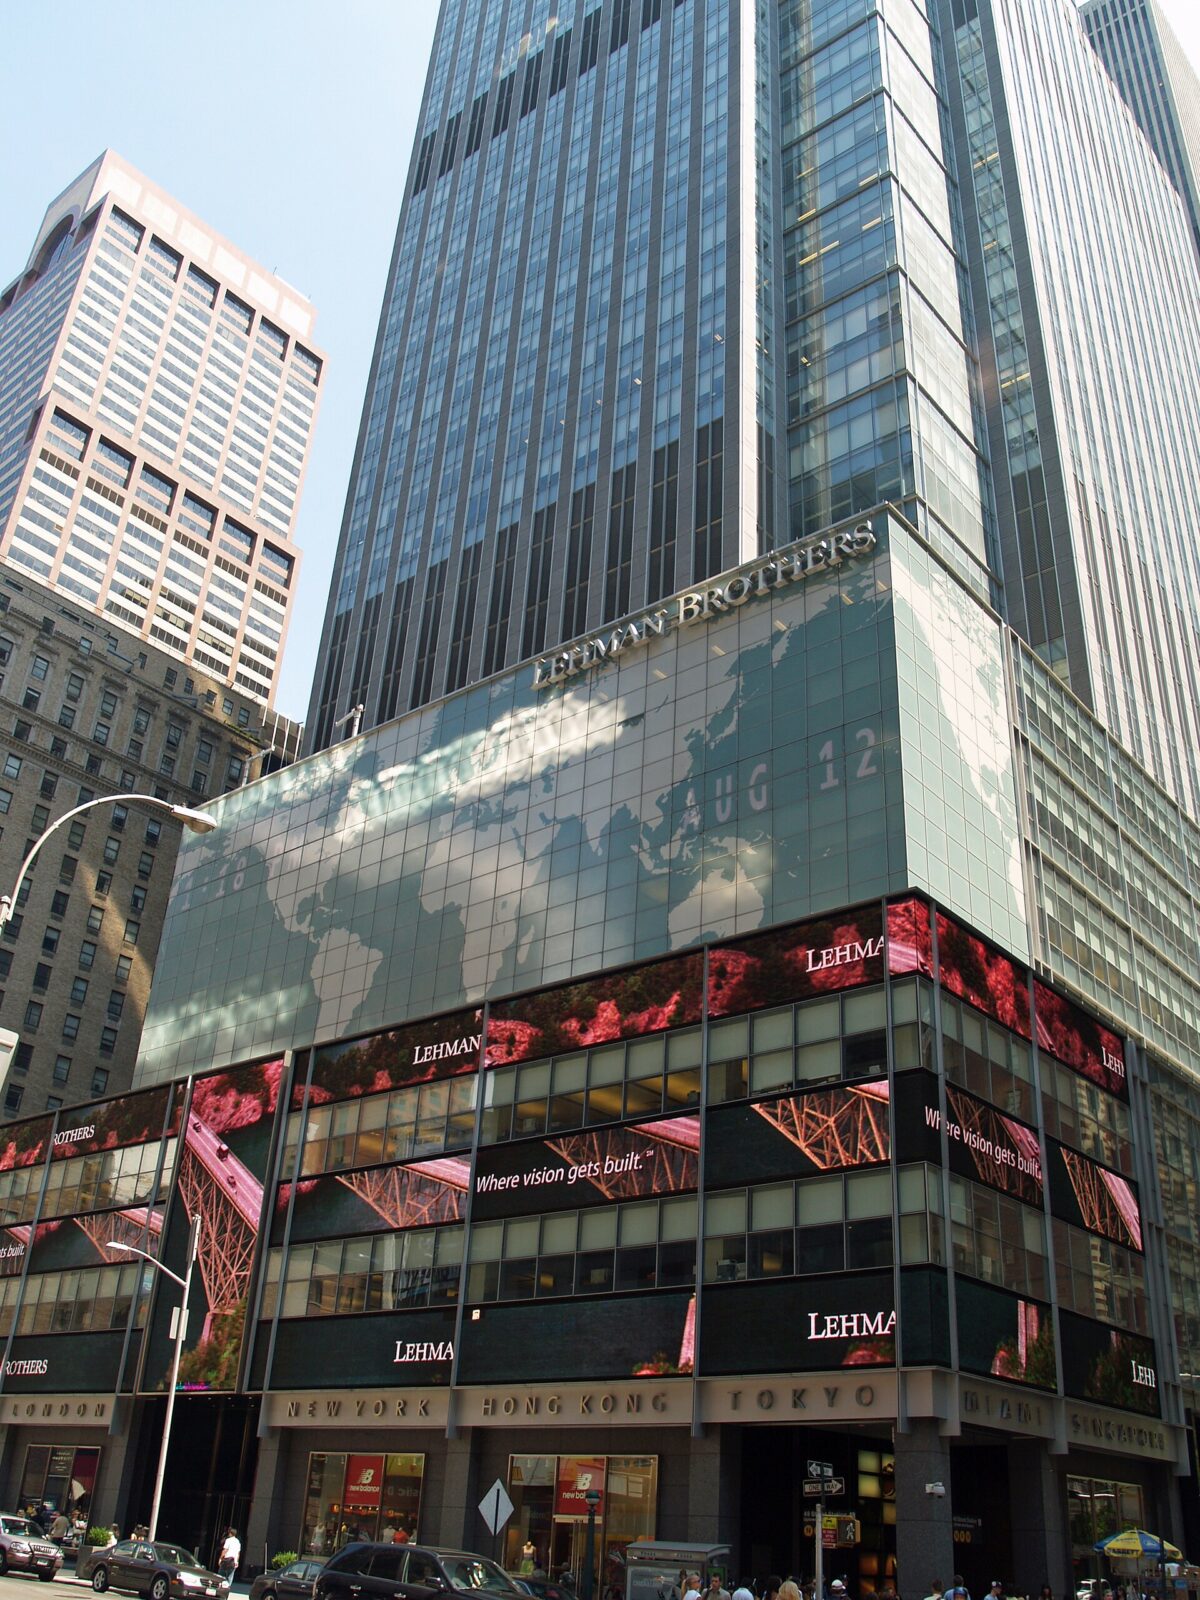
2008年のリーマン・ショックでは、米国の住宅ローンに関係する金融商品で大きな損失が出ました。大手金融機関が破綻し、銀行同士もお金を貸しにくくなり、金融の仕組み全体が傷みました。
今心配されている「日本発ショック」は仕組みが違います。中心にあるのは、日銀の利上げや日本国債の金利上昇をきっかけに、投資家が株や債券を売り買いし直すことです。円キャリートレードの巻き戻しや、日本の大手機関投資家が海外資産を減らす動きが問題になります。
ただ、借金を使って大きな投資をしている人が一斉に取引を小さくすると、売りが売りを呼ぶことがあります。危機の出発点は2008年と違っても、相場の下落が次の売りを生む点は共通しています。
今はアメリカも金利を上げる可能性がある
米国でもインフレへの警戒が続いています。世界の金利を考えるときは、日本の利上げだけを見ると実態をつかみにくくなります。
2026年7月29日のFOMCで、FRBは政策金利を3.50~3.75%に据え置きました。採決は9対3で、反対した3人は0.25%の利上げを主張しました。8月28日のウォーシュFRB議長の講演でも、物価を安定させることを重く見る姿勢が示されています。
日本が利上げし、米国も高い金利を続けたり追加利上げをしたりすれば、世界ではお金を借りる負担が下がりにくくなります。政府の借金が多い国では国債の利払いが増え、企業や家計も高い金利の影響を受けます。
世界全体の金利がすでに高いところへ日本の利上げが加わると、金融市場にはさらに負担がかかります。
「日本発世界不況」はどんな順番なら起こり得るのか
悪い展開が続く場合は、次のような順番が考えられます。
- 日銀が利上げし、日本国債の利回りが上がる
- 円を安い金利で借りて海外へ投資するうまみが減り、日本国債の魅力は高まる
- 投資家が株や海外債券を売る
- 株価が下がり、海外の長期金利が上がり、市場の値動きが大きくなる
- 借金を使って投資していた人が損失を減らすため、さらに資産を売る
- 企業や家計がお金を借りにくくなる
- 企業の設備投資、住宅購入、消費が減る
これは悪い流れが最後まで続いた場合のシナリオです。日本の大手機関投資家が少しずつ資産を動かせば、市場への影響は小さくできます。市場が不安定になって米国債が買われることもあります。中央銀行が市場へお金を供給し、混乱を抑えることもあります。
それでも注意が必要なのは、2024年8月に円キャリートレードの巻き戻しで市場が実際に急変したからです。さらにIMFは2026年、日本の金利上昇が海外の債券市場へ広がる可能性を具体的に分析しています。
それでも「日本が原因」と言い切ると何を見落とすのか
世界には、日本以外にも不安材料があります。政府の大きな借金、米国のインフレ、原油などのエネルギー価格、高い借金を使った投資、株などの高い資産価格です。IMFの2026年4月GFSRも、こうした問題が重なる可能性を警戒しています。
日本の利上げだけで世界不況が起きると考えるより、日本の利上げが資金の流れを変え、すでに不安定な市場をさらに大きく動かす可能性を考える方が実態に近いです。
注目すべきなのは、0.25%という一回の利上げ幅より、約30年続いた「日本はとても金利が低い国」という前提が変わり始めていることです。バブル崩壊後の長期停滞と低金利が形成された背景は、バブル崩壊後の長期停滞と金融政策の背景で詳しく整理しています。
何を見れば「日本発ショック」の兆候が分かるのか
兆候を見るには、日本の金利だけでなく、円相場、米国債、海外への資金移動、市場の不安を一緒に見る必要があります。
| 見るもの | 何が分かるか |
|---|---|
| 日銀の政策金利 | 日本の資金調達コストの方向 |
| 日本10年・超長期国債利回り | 国内債券の魅力と日本の資金調達環境 |
| ドル円 | 円キャリーの採算や円買い戻し圧力 |
| 米10年国債利回り | 米国の長期的な資金調達コスト |
| 米財務省TIC | 日本を含む海外投資家の米国債保有動向 |
| 日本の対外証券投資 | 日本から海外へ資金が出ているか、戻っているか |
| VIX | 株式市場の不安の強さ |
日銀が金利を上げる影響は、日本の預金金利や住宅ローンだけにとどまりません。長く続いてきた「円は安い金利で借りやすく、日本の資金は海外へ向かいやすい」という流れそのものが変わる可能性があります。
日本発の世界不況は、起こり得るシナリオの一つです。危険が高まりやすいのは、円高、海外資産の売却、国債金利の上昇、借金を使った投資の縮小が同時に進むときです。2024年8月の急変やIMF・BISの分析からも、日本の利上げが世界の資金の流れを変える可能性は確認できます。
2026年の利上げを政権の文脈で読む:高市内閣
一次資料・参考資料
- BIS Bulletin No.90「The market turbulence and carry trade unwind of August 2024」
- IMF「Global Financial Stability Report, April 2026」
- IMF「Japan: Staff Concluding Statement of the 2026 Article IV Mission」
- U.S. Treasury「Major Foreign Holders of Treasury Securities」
- Federal Reserve「FOMC statement」(2026年7月29日)
- Federal Reserve「Chairman Warsh, In Our Time」(2026年8月28日)
- 日本銀行「金融市場調節方針に関する公表文 2026年」