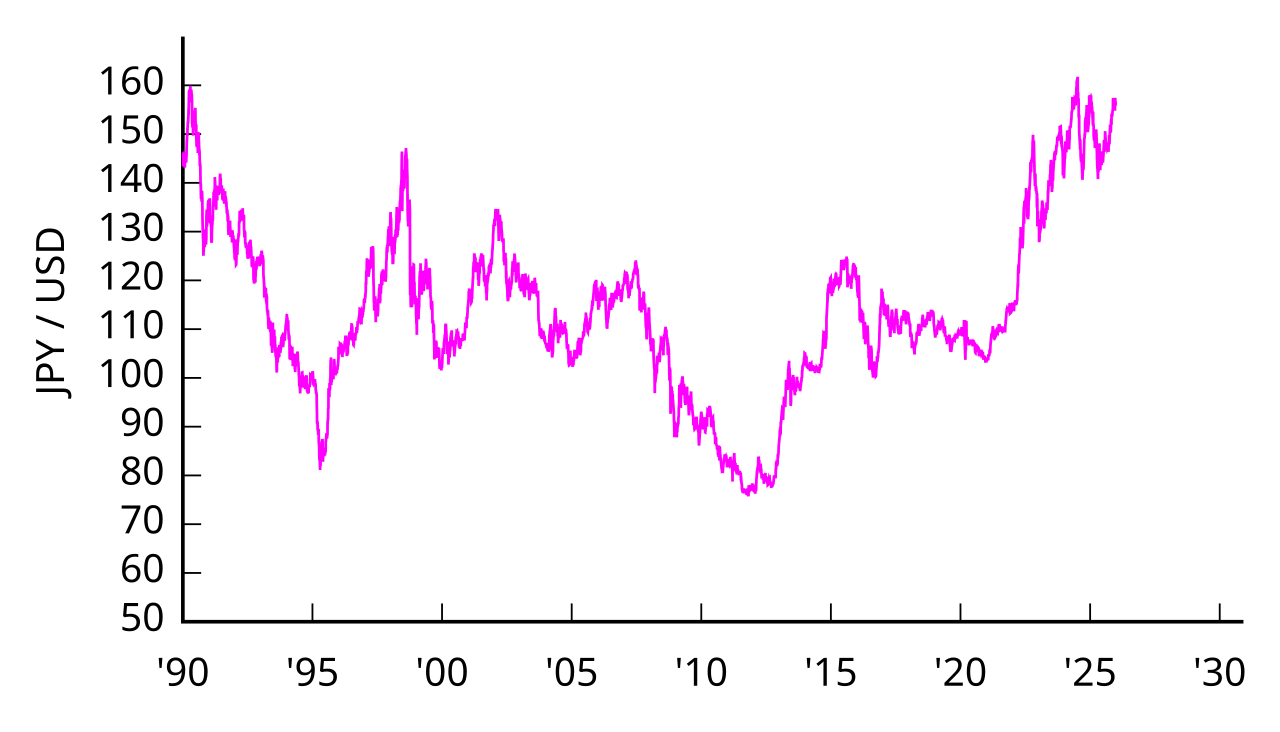
「10%円安になったら、日本の物価も10%上がるのか」。為替と物価の関係は、そこまで単純ではありません。2026年7月は、円ベースの輸入物価指数が前年同月比29.1%上昇した一方、生鮮食品を除く全国CPIは1.8%上昇でした。
円安は輸入段階の価格を押し上げます。ただし、その後に在庫、長期契約、為替ヘッジ、企業の利益率、価格交渉、競争、需要、賃金、物流費、政府補助などが入り、最終的な店頭価格への波及は弱まったり遅れたりします。
10%円安になったら、物価も10%上がるのか
海外の商品が1ドルで価格が変わらないとします。1ドル100円なら日本円では100円、1ドル110円なら110円です。輸入段階では、円安がそのまま円換算価格を押し上げる場面があります。
CPIまでには複数の段階があります。為替から家計が支払う価格までの経路は、次のように整理できます。
| 段階 | 何が動くか | 円安の影響 | 影響を弱める・遅らせる要因 |
|---|---|---|---|
| 為替相場 | 円と外貨の交換比率 | 円安で外貨建て価格の円換算額が上がる | 取引通貨、為替予約 |
| 輸入物価 | 輸入品の水際価格 | 円ベース価格が上がりやすい | 契約価格、商品市況 |
| 企業の仕入れ | 原材料・燃料・部品 | コスト増につながる | 在庫、長期契約、ヘッジ |
| 企業物価 | 企業間取引価格 | 一部が販売価格へ転嫁される | 利益率、価格交渉、競争 |
| 小売・サービス価格 | 家計が支払う価格 | CPIを押し上げる | 需要、賃金、補助、値上げ時期 |
10%の円安がCPIへ伝わる割合は、その一部です。途中の契約や企業行動で、波及率も時間も変わります。
円安はまず「水際の価格」を押し上げる
日本銀行の輸入物価指数には、円ベースと契約通貨ベースがあります。外貨建てで決まった契約価格が同じでも、円安になれば円換算額は上がります。円ベース指数には為替変動が反映され、契約通貨ベースでは契約通貨そのものの価格変化を見ます。
輸入物価指数は、輸入品の価格を通関・荷卸し段階で捉える指数です。スーパーの店頭価格を直接測る統計ではありません。
2026年7月は輸入物価29.1%、CPI1.8%だった
2026年7月は、輸入段階と消費段階で上昇率に大きな差がありました。いずれも前年同月比です。
| 指標 | 2026年7月の前年同月比 |
|---|---|
| 輸入物価指数・円ベース | +29.1% |
| 輸入物価指数・契約通貨ベース | +17.7% |
| 国内企業物価指数 | +7.2% |
| 全国CPI・生鮮食品を除く総合 | +1.8% |
円ベース輸入物価の上昇率が契約通貨ベースより大きいことから、為替変動が円建て輸入価格を押し上げていることが確認できます。ただし、29.1%と17.7%の差11.4ポイントを、そのまま円安の純粋な寄与とみなすことはできません。品目構成やウエイト、取引通貨なども違いに影響します。
国内企業物価7.2%も前年同月比です。7月中に7.2%上がったという意味ではなく、前月比は0.1%上昇でした。各指数の違いは、輸入物価・企業物価・CPIがなぜ大きく違うのかで詳しく整理しています。
円安の全部がスーパーの値札へ届かない理由
輸入コストが上がっても、企業はすぐに全額を値上げするとは限りません。手元の在庫を使う期間があり、長期契約や為替ヘッジで短期の変動を吸収する企業もあります。販売価格を据え置いて利益率を下げることもあれば、取引先との交渉や競争環境を見て価格改定を遅らせることもあります。
最終的なCPIには、人件費、物流費、家賃、需要、政府の価格抑制策なども入ります。輸入価格の上昇が大きくても、消費者物価への波及率が同じとは限りません。
円安の影響はいつ物価に現れるのか
日本銀行の2026年1月展望レポートでは、5%の円安ショックに対する生鮮食品を除くCPIの反応が、おおむね3~4四半期後に最大になるVAR分析が示されています。目安にすると約9か月から1年です。
品目によって速度は違います。耐久消費財のように比較的早く価格へ反映されるものもあれば、加工食品のように原材料、在庫、価格改定のタイミングを経て遅れて波及するものもあります。日銀が原油価格ショックを説明した例でも、上流価格から中間財、電気・物流費、最終財・サービスへ数か月から1年程度をかけて広がる経路が示されています。
同じ円安でも、昔より物価が上がりやすくなった
日本銀行の2026年1月展望レポートBOX 3は、2012~14年と2022~24年を比較しています。輸入物価が上昇したとき、国内価格への波及は近年の方が強くなっています。
| 期間 | 円ベース輸入物価 | 国内企業物価 | CPI | 投入コスト要因 | その他の要因 |
|---|---|---|---|---|---|
| 2012~14年 | 約+19.0% | 約+1.4% | 約+1.5% | 約+1.5ポイント | 約0.0ポイント |
| 2022~24年 | 約+36.2% | 約+17.4% | 約+8.7% | 約+4.7ポイント | 約+4.0ポイント |
2022~24年は、輸入コストの直接的な波及だけでなく、賃金、労働需給、企業の価格設定、インフレ期待などを含む二次的な要因も大きくなりました。円安率とCPI上昇率を結ぶ固定係数がないのは、企業や家計の行動が時代によって変わるためです。
なぜ日本は円安の影響を受けやすくなったのか
日銀は近年、為替や輸入価格の変化が国内価格へ転嫁される割合、いわゆるパススルーが高まったと分析しています。背景の一つは輸入浸透度の上昇です。国内需要に占める輸入品の比率が高まれば、為替の影響を受ける品目も増えます。
もう一つは企業の価格設定行動です。長い低インフレ期には、コスト上昇を利益率の低下で吸収し、価格を据え置く企業行動が広く見られました。2020年代は原材料費、人件費、物流費などを販売価格へ転嫁する動きが強まりました。
さらに、賃上げと価格改定が相互に作用する二次波及もあります。世界的なエネルギー・食料価格上昇や供給制約に円安が重なったことで、輸入物価上昇が増幅され、その後の国内価格へ広がったと日銀は整理しています。
5%円安でCPIはどのくらい動く?日銀の2026年モデル
日本銀行の2026年1月展望レポートには、5%の円安ショックが生鮮食品を除くCPIの水準に与える影響を試算したモデルがあります。円安がなかったベースラインとの差を見たものです。
| モデル | 1年目 | 2年目 | 3年目 |
|---|---|---|---|
| 標準モデル | 約+0.13% | 約+0.30% | 約+0.47% |
| 近年の構造変化を反映したモデル | 約+0.19% | 約+0.50% | 約+0.79% |
3年目の構造変化モデルでは、直接効果が約0.39%、その他・二次的効果が約0.40%です。後者には賃金や価格設定行動を通じた波及が含まれます。0.79%は「3年目のインフレ率が毎年0.79%高くなる」という意味ではなく、円安ショックがなかった場合と比べたCPI水準の差です。
日銀は、近年の構造変化を反映した推計について、2015年以降の推計期間が短いことや、観測期間の多くが円安方向の局面だったことなどから、係数の大きさには幅を持って見る必要があるとしています。
「10%円安で物価は何%上がる?」試算が大きく違う理由
円安の物価影響には、0.2%台から1%程度まで幅のある試算があります。数字が違う最大の理由は、対象、期間、ショックの定義、モデルが違うことです。
| 研究 | 円安ショック | 対象物価 | 期間 | モデル・手法 |
|---|---|---|---|---|
| 日本銀行 2026年Q-JEM | 5%円安 | 生鮮食品を除くCPI | 1~3年 | 動学的マクロモデル。近年の構造変化モデルで1年目約+0.19%、2年目約+0.50%、3年目約+0.79% |
| ESRI短期日本経済マクロ計量モデル | 対ドル10%円安 | 民間消費デフレーターなど | 複数年 | マクロ計量モデル。結果は対象指標ごとに異なる |
| MURC 2024年試算 | 10%円安 | CPI | コスト波及 | 2020年産業連関表を使った試算で約+1.0ポイント |
| RIETI 2019年研究 | 1%円安 | コアCPIインフレ率 | 過去データの実証 | 約+0.02%という推計 |
産業連関表はコストがどこまで波及するかを機械的に追うのに向き、マクロモデルは需要、賃金、企業行動なども組み込みます。過去データからの実証推計は、その時代の企業行動や経済構造を強く反映します。2010年代の係数を、そのまま2026年の固定値として使うことはできません。
円安の影響は3年後にも残る
日銀モデルでは、円安の直接効果だけでなく、賃金や価格改定を通じた二次波及が時間をかけて積み上がります。為替ショックが一度起きた後も、企業の価格設定や賃金交渉を通じてCPI水準への影響が残る構図です。
円安だけで3年間インフレが続くという意味ではありません。その間には需要、賃金、原材料価格、金融環境など別の要因も動きます。モデルは、円安ショックがなかった場合との差を追うためのものです。
円安は日本にとって得なのか、損なのか
円安は、外貨建て売上を持つ輸出企業や海外子会社から利益を得る企業、訪日需要関連には追い風になりやすい一方、輸入原料、燃料、部品への依存が高い企業や家計には負担がかかります。
輸入価格上昇は、輸入額の増加を通じて国内所得の海外流出を増やし、企業利益や家計の実質購買力を圧迫することがあります。一方で輸出・海外所得にはプラスの効果があります。円安の効果は、輸出と輸入の構造によって分かれます。
家計の購買力への影響は、実質賃金と生活実感の違いでも詳しく整理しています。
なぜ日銀はドル円相場を気にするのか
日本銀行の金融政策は、特定のドル円レートを目標にするものではなく、物価安定を目的としています。為替が輸入物価、企業物価、CPI、インフレ期待、賃金や価格設定へ波及すると、物価見通しそのものが変わります。
このため、円安は金融政策判断の重要な材料になります。円安や物価上振れが利上げ判断にどう影響するかは、日銀が円安と物価を金融政策でどう見ているかで詳しく解説しています。
外国為替市場への為替介入を所管するのは財務省で、日本銀行は財務大臣の代理人として実務を行うことがあります。金融政策と為替介入は役割が違います。
円安は、輸入物価を通じて国内物価を押し上げる重要な経路の一つです。円安率とCPI上昇率は1対1ではなく、在庫、契約、企業の利益率、価格転嫁、需要、賃金などを通じて、影響の大きさも時間も変わります。2012~14年より2022~24年の方が波及が強かったことからも、固定的な「円安1%=物価○%」という係数では捉えられません。
円安・物価を政権の文脈で読む:岸田文雄政権|石破茂政権|高市内閣