経済危機は、経済学にとって現実の「ストレステスト」でした。危機のたびに、既存理論の一部が再評価され、モデルへ銀行、信用、期待、部門差、流動性などが組み込まれ、政策制度まで変わってきました。
| 危機 | 露呈した問題 | 強くなった研究 | 現在まで残ったもの |
|---|---|---|---|
| 大恐慌 | 大量失業、銀行危機、デフレ、需要崩壊 | ケインズ、貨幣・信用、銀行研究 | マクロ経済学、財政政策、銀行安定化 |
| Great Inflation | 高インフレと高失業、期待の変化 | Friedman、Phelps、Lucas | インフレ期待、政策信認、ミクロ的基礎 |
| 1990年代日本 | 担保、不良債権、デフレ、ゼロ金利 | 金融摩擦、バランスシート、流動性の罠 | ゼロ金利、QE、フォワードガイダンス |
| 2008年 | レバレッジ、流動性、金融仲介 | 金融を組み込むマクロ、マクロプルーデンス | ストレステスト、QE、金融安定政策 |
| COVID-19 | 供給と需要の同時ショック、部門差 | 異質性・部門モデル、高頻度データ | 部門別分析、リアルタイム観測 |
| 2021~23年インフレ | 供給制約、需要急増、期待、予測失敗 | インフレ分解、予測手法の再検討 | 2025年の政策枠組み更新 |
大恐慌――大量失業と銀行危機がマクロ経済学を変えた
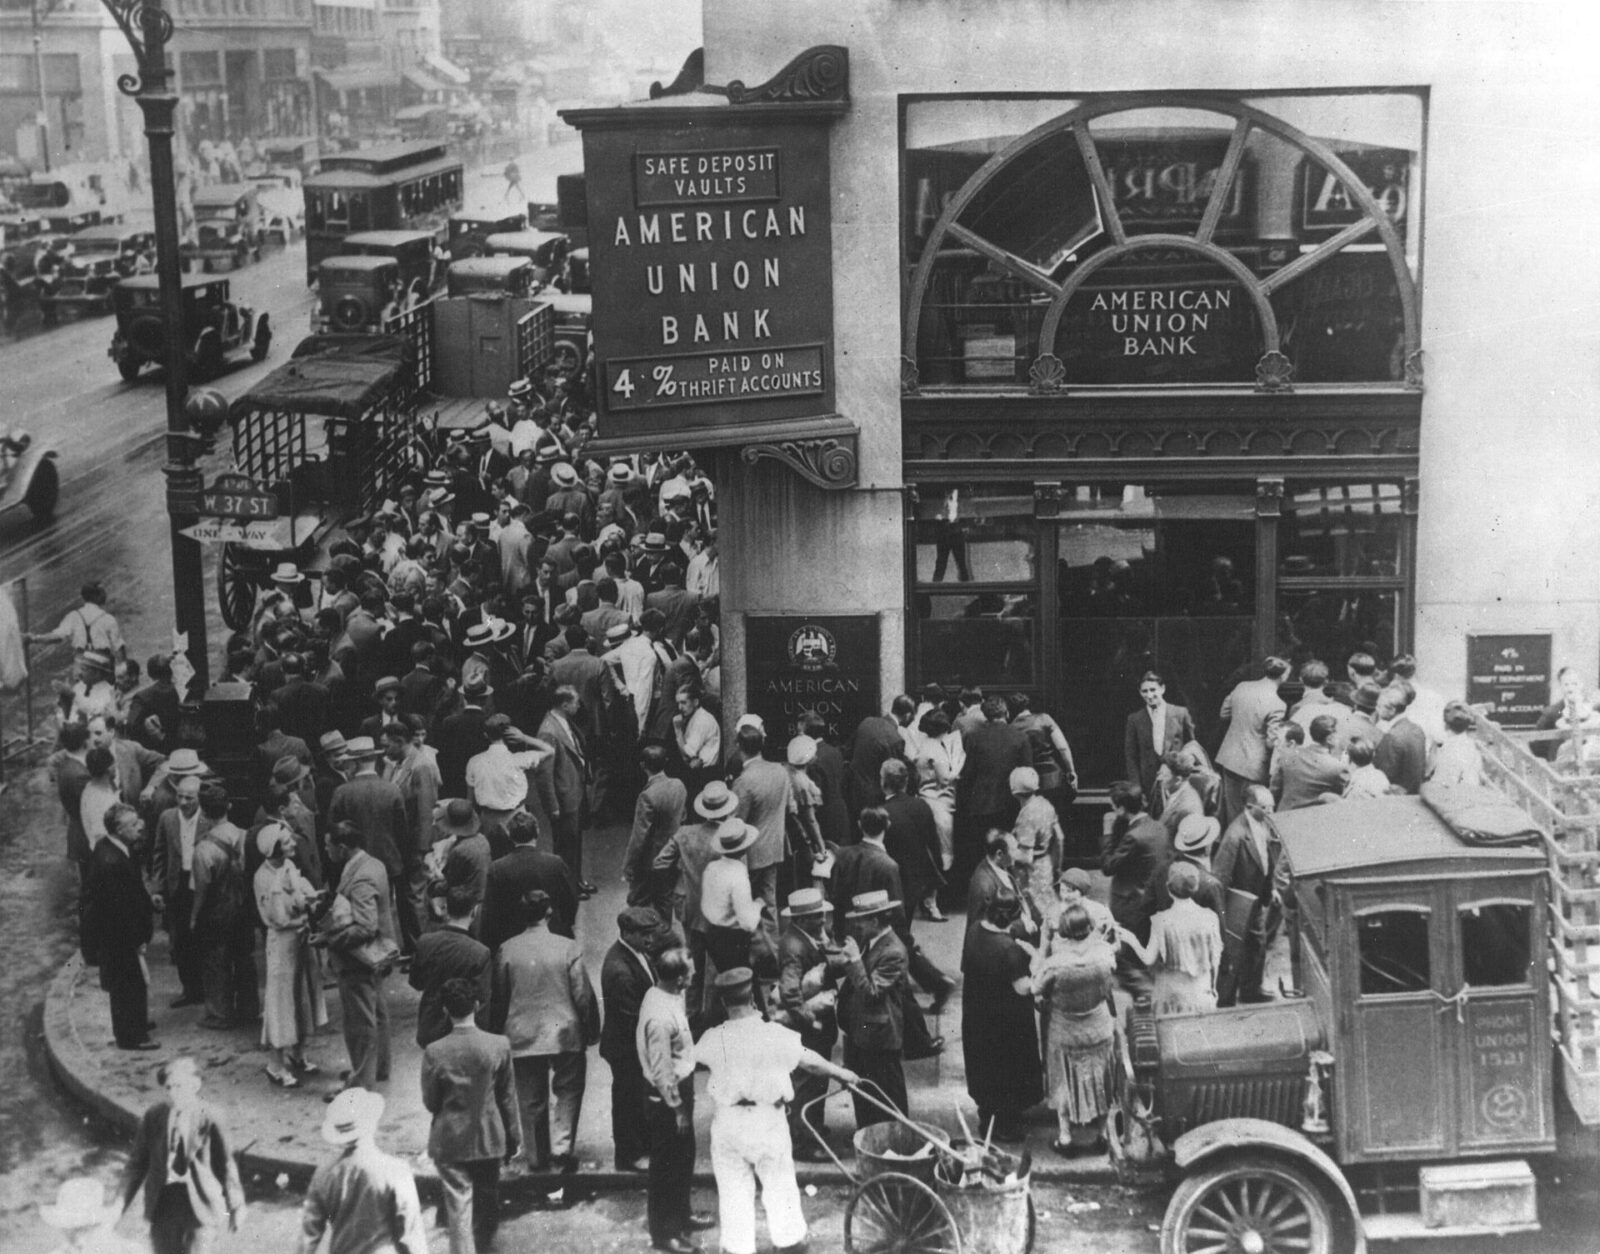
大恐慌では、1929年10月の株価暴落に加え、1930~31年の銀行パニック、銀行破綻、貨幣供給の縮小、信用収縮、物価下落、失業増加、金本位制の制約が重なりました。Federal Reserve Historyは、1930年秋から1933年冬にかけてマネーサプライが約30%縮小したと整理しています。
銀行取り付けは、預金者が銀行の支払い能力に不安を感じ、一斉に預金を引き出そうとする現象です。銀行破綻が増えると貸出も縮小し、企業や家計は資金を得にくくなります。デフレ、つまり物価全体の下落は、借金の実質負担を重くし、景気悪化をさらに増幅させました。
ケインズ革命――総需要を見る経済学へ
John Maynard Keynesは1936年に『雇用・利子および貨幣の一般理論』を刊行しました。中心にあった問いは、大量失業がなぜ長く続くのか、投資の落ち込みがなぜ経済全体へ波及するのかという問題です。
総需要は、家計、企業、政府などが経済全体でどれほど財・サービスを買おうとしているかを表します。個別市場が均衡していても、経済全体では需要不足によって生産と雇用が低迷し得るという視点が、現代マクロ経済学の基盤になりました。
Franklin D. RooseveltのNew Dealは1933年に始まり、Keynesの『一般理論』刊行より早い出来事です。New Dealとケインズ経済学は、ともに大恐慌への政策・理論的対応として後に接近しました。時系列上、New Deal開始が『一般理論』刊行に先行します。
大恐慌研究は1980年代まで続いた
大恐慌の解釈は1930年代で終わりません。1963年、Milton FriedmanとAnna J. Schwartzは貨幣収縮とFederal Reserveの対応を重視しました。1983年にはBen S. Bernankeが、銀行破綻によって金融仲介、つまり貯蓄を投資へつなぐ仕組みや借り手情報が失われることが景気悪化を増幅すると分析しました。
同じ1983年、Douglas W. DiamondとPhilip H. Dybvigは銀行取り付けと預金保険の役割を理論化しました。大恐慌から約50年後の研究です。これらの研究は2008年危機で再び重要性を増し、Bernanke、Diamond、Dybvigは2022年に「銀行と金融危機の研究」でノーベル経済学賞を受賞しました。
Great Inflation――インフレと失業が「期待」を中心へ押し上げた
Federal Reserve HistoryはGreat Inflationを1965~1982年と整理しています。1970年代には高いインフレと高失業・低成長が同時に起こるスタグフレーションが目立ちました。原因は石油価格だけではなく、金融・財政政策、需要、供給ショック、潜在GDP推計の誤り、インフレ期待などが重なりました。
フィリップス曲線は、短期には失業率と賃金・物価上昇率の間に一定の関係が見られるという経験則です。これを固定的な政策メニューのように扱うと、人々の期待変化を見落とします。
FriedmanとPhelpsは危機の前から警告していた
Edmund Phelpsは1967年、Milton Friedmanは1968年に、インフレ期待を組み込まない安定的なPhillips curveの政策利用に警告しました。自然失業率は、インフレを加速させずに維持できる失業率という概念です。
1970年代の高インフレと高失業は、彼らの議論の影響力を強めました。危機が理論を生んだのではなく、危機が既存研究の重要性を露出させた例です。
Lucas――政策が変われば行動も変わる
合理的期待は、家計や企業が利用可能な情報を使って将来を予想するという考え方です。概念自体はJohn Muthが1961年に提示し、Robert E. Lucas Jr.がマクロ経済学へ発展・応用しました。
1976年の「Lucas critique」は、政策ルールが変われば家計や企業の行動も変わるため、過去の統計関係をそのまま政策変更後へ当てはめられない場合があると指摘しました。これがミクロ的基礎、つまり家計や企業の意思決定からマクロモデルを組み立てる考え方を強めました。
1970年代以降、期待、政策信認、ルール、時間的不整合、ミクロ的基礎がマクロ経済学で重要性を増しました。その後は、価格硬直性や独占的競争をミクロ的に説明するNew Keynesian economicsへ研究が発展しました。
1990年代日本――金融危機・デフレ・ゼロ金利を世界より先に経験
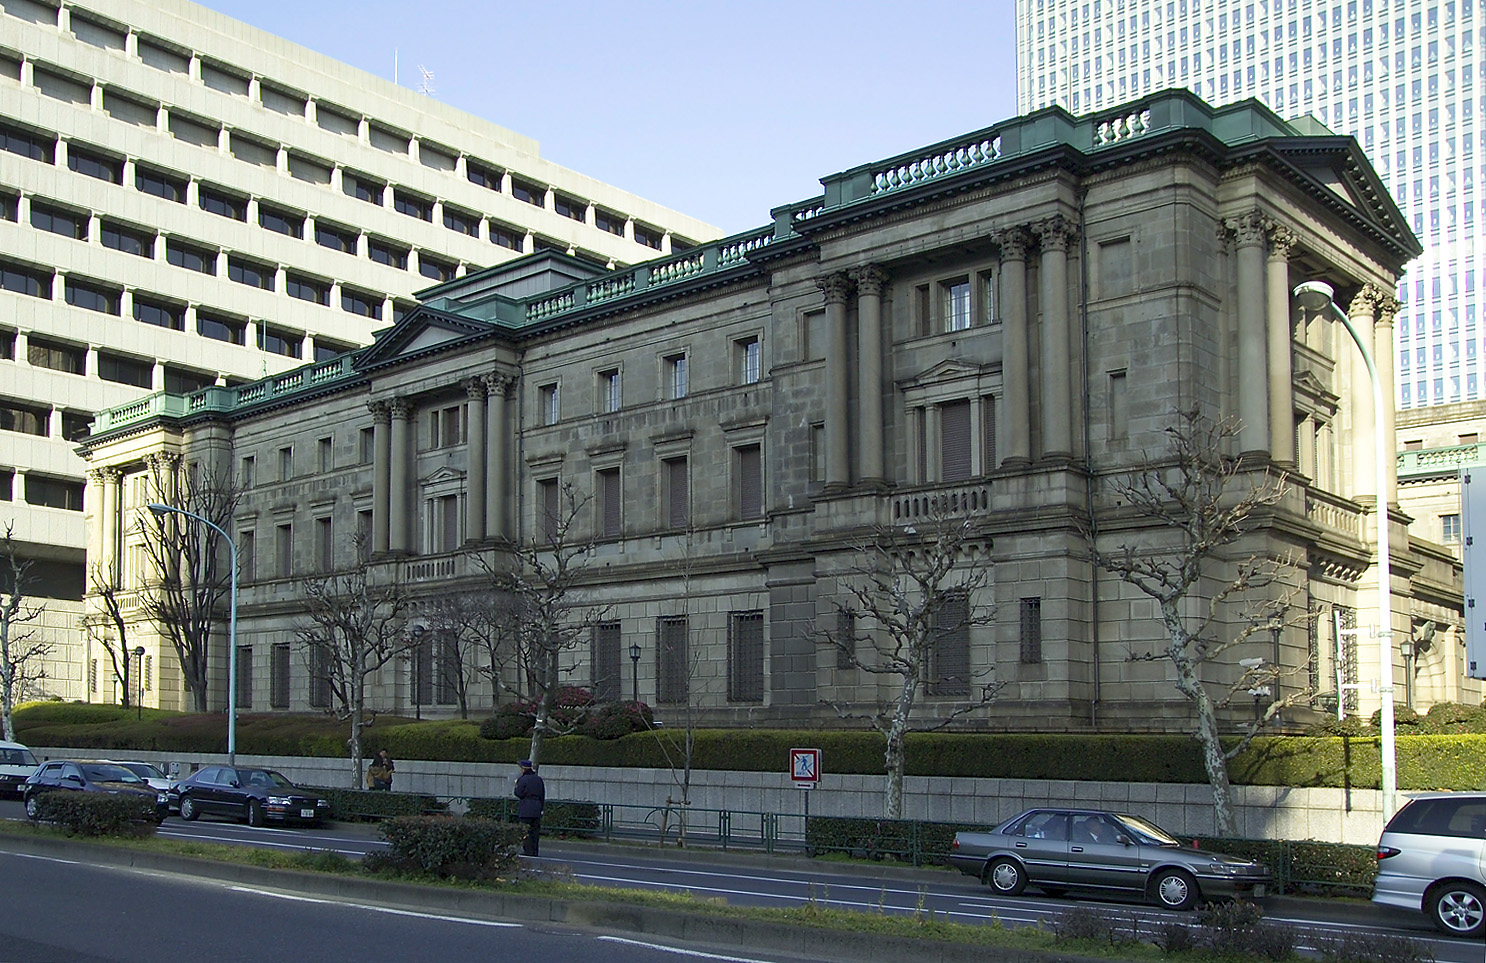
1990年代の日本では、資産価格下落、企業のバランスシート悪化、担保価値低下、銀行の不良債権増加、金融仲介機能の低下、投資・信用の弱まり、デフレが長く重なりました。実際のバブル形成から長期停滞までの歴史は、日本のバブル崩壊と長期停滞で詳しく扱っています。倒産処理が江戸の身代限・分散から1997年の金融機関破綻、現代の企業再生へどう変わったかは、日本の倒産の歴史で整理しています。
バランスシートは企業や銀行が持つ資産・負債の状態です。資産価格が下がれば、担保価値や自己資本が減り、新規融資や投資が難しくなる場合があります。不良債権は返済が滞る、または回収可能性が低い貸出です。こうした金融面の悪化は日本の長期停滞で重要でしたが、貸し渋りだけで全期間を説明できるわけではなく、時期や規模には研究上の差があります。
清滝・ムーア――担保と信用が景気を増幅する
1997年、清滝信宏とJohn Mooreは「Credit Cycles」を発表しました。土地などの耐久資産が生産要素であると同時に借入の担保でもあるため、資産価格下落が信用制約を強め、投資と生産をさらに下押しする仕組みを示しました。詳しくは清滝・ムーアモデルの記事で解説しています。
- ショックが起こる
- 資産価格が下がる
- 担保価値が下がる
- 借入制約が強まる
- 投資が減る
- 生産が落ちる
- 資産価格へ再び悪影響が及ぶ
金融摩擦は、資金の貸し借りが完全かつ無制約に行われないことで生じる問題の総称です。日本のバブル崩壊専用モデルではなく、一般的な信用循環の理論として2008年以降にさらに注目されました。
日本はゼロ金利と量的緩和の先行例になった
日本銀行は1999年2月にゼロ金利政策を導入し、同年4月には「デフレ懸念の払拭が展望できるような情勢になるまで」継続する考え方を明示しました。現在でいうフォワードガイダンス、つまり将来の政策方針を示して期待へ働きかける政策に通じる先行例です。
2001年3月には量的緩和政策を導入し、操作目標を無担保コールレートから日本銀行当座預金残高へ変更しました。日本はFRBが2008年に大規模な資産購入へ進むより前に、ゼロ金利、政策継続約束、QEを経験しています。2008年後の世界で同種の政策が再び大きなテーマになりました。現在の日本銀行の金融政策は、その長い政策史の延長線上にあります。
2008年世界金融危機――銀行と金融をマクロの中心へ戻す
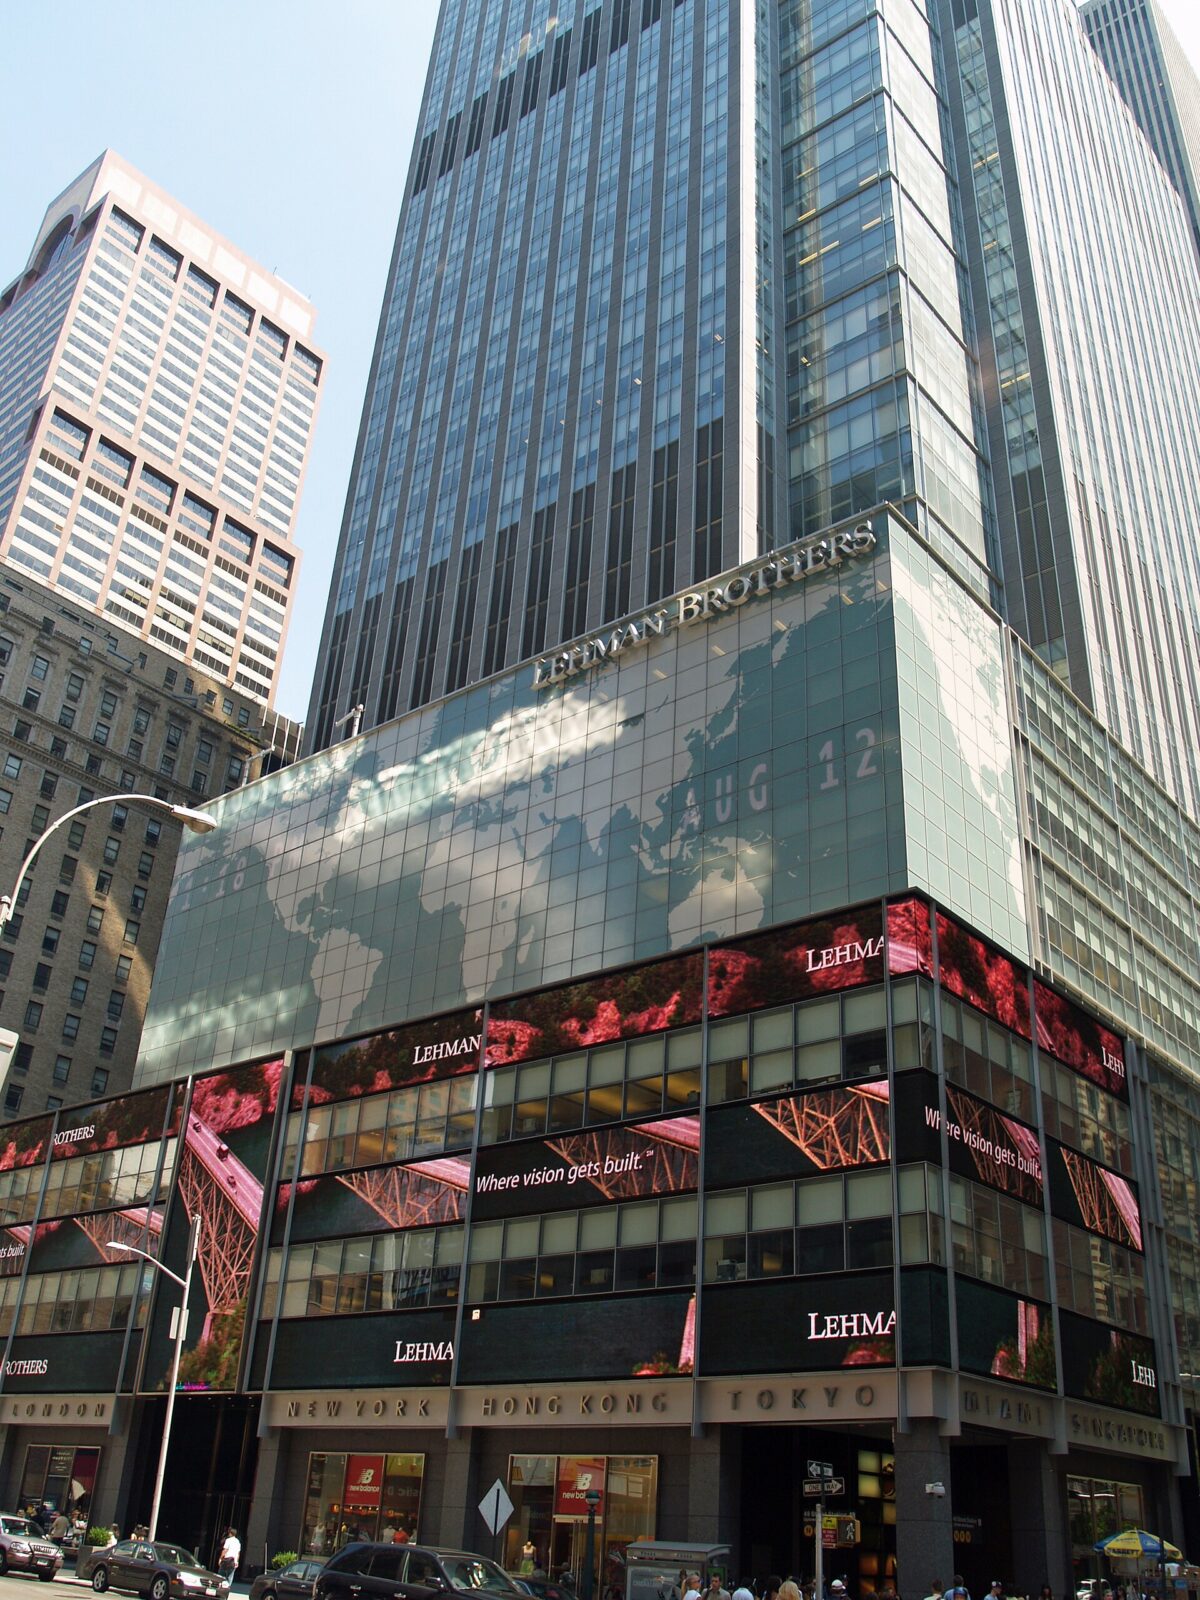
Lehman Brothersは2008年9月15日に破綻しました。世界金融危機の背景には、住宅価格上昇、住宅ローン、証券化、高いレバレッジ、短期資金への依存、シャドーバンキング、流動性不足、カウンターパーティーリスクが複雑に絡んでいました。
危機発生時の政策対応を政権側から追う場合は、ジョージ・W・ブッシュ政権とオバマ政権の解説が対応します。
レバレッジは自己資本に対してどれほど大きな資産や負債を抱えるか、流動性は資産を大幅に値下がりさせず現金化できる度合いです。シャドーバンキングは、銀行と似た信用仲介を行いながら伝統的銀行規制の外側にある金融活動を指します。
標準モデルは危機を予測できなかったが、全部が無意味でもなかった
Ben Bernankeは2010年の講演で、標準的なNew Keynesianモデルは危機を予測できず、深刻な金融不安定性の影響を十分に取り込めなかったと述べました。一方で、通常期の分析には依然有用であり、危機の失敗が標準モデル全体の無意味さを意味するわけではないとも説明しています。
危機後に中心化したのは、銀行、金融仲介、信用、レバレッジ、流動性、金融ネットワークをマクロモデルへ組み込む研究でした。1983年のBernankeやDiamond–Dybvig、1990年代のfinancial accelerator、1997年のKiyotaki–Mooreなど、危機以前から存在した研究が急速に主流へ近づきました。
マクロプルーデンス政策が中心へ
マクロプルーデンス政策は、個別金融機関一社の健全性だけでなく、金融システム全体の過熱、共通行動、連鎖破綻を抑える政策です。自己資本規制、カウンターシクリカル資本バッファー、ストレステスト、住宅ローン関連規制などが代表例です。
考え方自体には前史がありましたが、2008年後に政策と研究の中心へ押し上げられました。2010年のIMF Staff Position Note「Rethinking Macroeconomic Policy」も、Great Moderation期の政策運営への自信を危機が揺さぶり、金融規制や政策目標の再考を迫ったと整理しました。Great Moderationとは、1980年代半ばから2007年ごろまで、主要国で景気変動とインフレの振れが比較的小さかった時期を指します。
COVID-19――供給と需要が同時に壊れる危機
2020年のCOVID-19は、普通の需要不足型不況とも、単純な供給ショックとも違いました。営業停止、移動制限、工場停止、感染回避で供給が縮み、同時に所得減、不安、外出抑制で需要も落ちました。航空・観光・飲食では需要が急減する一方、デジタルや一部小売では需要が増えるなど、部門差も大きくなりました。
供給ショックが需要不足を生む「Keynesian supply shock」
Veronica Guerrieri、Guido Lorenzoni、Ludwig Straub、Iván Werningは2020年、供給ショックが所得減少や支出の波及を通じて、元の供給減少を上回る需要不足を生む場合があると理論化しました。これをKeynesian supply shockと呼びます。
供給が減れば通常は物価上昇圧力を考えます。しかし、働けない人の所得が減り、他部門への支出が落ちれば、影響を受けていない部門まで需要不足に陥る可能性があります。COVIDは供給と需要の相互作用を強く意識させました。
部門差・異質性・高頻度データ
David BaqaeeとEmmanuel Farhiは、部門別の供給・需要ショックや産業間ネットワークを組み込む分析を進めました。家計や企業の違いを扱うHANKなどの異質性研究も危機前から発展していましたが、COVIDで実務的重要性がさらに高まりました。
観測方法も変わりました。GDPなどの四半期統計では急変を追いにくいため、カード支出、給与、求人、位置情報、企業活動などの高頻度データが政策分析で広く使われました。危機が理論だけでなく、経済を測る時間軸まで短くした例です。
2021~23年インフレ――経済予測は何を外したのか
パンデミック後のインフレは、巨額財政支出だけでも、サプライチェーン制約だけでも説明できません。2025年のFederal Reserve Board staff研究は、パンデミックと政策対応から生じた深刻な供給・需要の不均衡を、インフレ急騰の大きな要因と整理しています。
短期のインフレ期待は実際のインフレとともに上昇し、価格・賃金設定を通じて持続性へ寄与した可能性があります。一方、長期インフレ期待は概ねアンカーされ続け、より大規模で長期的なインフレを防ぐ方向に働いた可能性があるとされています。長期インフレ期待とは、数年先からさらに先の物価上昇率について家計・企業・市場が持つ予想です。
同じく2025年のBoard staffによる予測誤差の自己検証では、経済再開後のインフレについて規模と持続性を大幅に過小予測したと整理しています。その後、商品市場の需給、労働市場の逼迫、新しいタイプのデータを予測手続きへより明示的に取り込む変更が行われました。これはFOMCの公式政策見解ではなく、Board staffによる研究です。
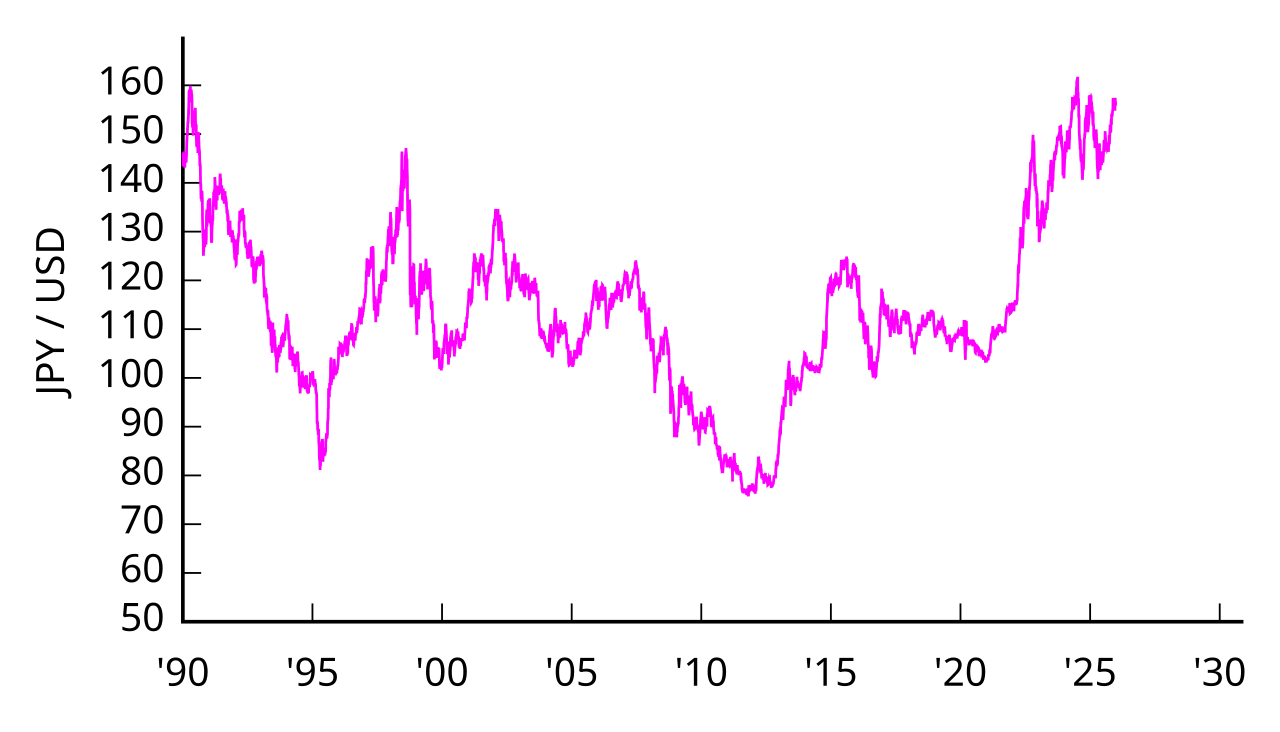
日本で現在の物価上昇を考える際には、同じ「インフレ」でも為替、輸入物価、賃金、企業の価格転嫁など経路が異なります。詳しくは円安と物価の関係で一次資料を使って検証しています。
2025年――FRBとECBは政策戦略をどう更新したのか
危機とインフレの経験は、研究論文だけでなく中央銀行の公式戦略まで更新しました。
FRB――低インフレだけでなく幅広い環境へ
FOMCは2025年8月22日、Longer-Run Goals and Monetary Policy Strategyを改定しました。2%の長期インフレ目標は維持しつつ、2020年のframework review後に実際に経験した経済状況の教訓を反映し、「幅広い経済状況」に対応できる戦略を強調しました。
2020年はeffective lower bound、つまり政策金利を大きく下げにくい低金利環境への懸念が中心でした。その直後に高インフレを経験したため、2025年改定では長期インフレ期待をアンカーし、必要な場合には強力に対応する姿勢がより明確になりました。2020年戦略の全面否定ではなく、経験を踏まえた更新です。
ECB――2%目標を確認し、不確実性の高い環境へ備える
ECBは2025年6月30日にstrategy assessmentを公表し、対称的な2%の中期インフレ目標を確認しました。低インフレ期とパンデミック後のインフレ急騰の双方から教訓を得たと整理し、地政学、デジタル化、AI、人口動態などによって物価環境がより不確実・変動的になり得るとしています。
FRBとECBはともに2%目標と期待の安定を重視しますが、制度、mandate、政策文言は異なります。危機後の共通点は、単一の「平常時」を前提にせず、低インフレと高インフレの双方へ備える姿勢が強まったことです。
危機のたびに「再利用された経済学」
- 1930年代の銀行パニック → 1983年Bernanke / Diamond–Dybvig → 2008年世界金融危機 → 2022年Nobel
- 1936年Keynesの需要不足 → 1990年代日本の流動性の罠・ゼロ金利 → 2001年日本QE → 2008年欧米のゼロ金利・QE → 2020年Keynesian supply shock
- 1960年代Friedman / Phelpsの期待 → 1970年代Great Inflation → インフレ期待が中央銀行政策の中心へ → 2021~23年インフレ → 2025年FRB・ECB戦略更新
経済理論は危機のたびに全部捨てられるのではなく、別の時代に作られた考えが次の危機で再利用されます。危機は新しい理論を生むだけでなく、既存理論の重要度を入れ替える出来事でもあります。
日本の政権と危機対応:麻生太郎政権とリーマン・ショック|菅義偉政権と新型コロナ対応
100年で何が変わったのか
| 危機 | 見落とされていたもの | 危機後に中心化 | 現代に残る政策 |
|---|---|---|---|
| 大恐慌 | 総需要、銀行破綻、信用 | マクロ経済学、銀行研究 | 財政政策、預金保険、金融安定 |
| Great Inflation | 期待、供給ショック | 自然失業率、合理的期待、信認 | 期待管理、中央銀行コミュニケーション |
| 1990年代日本 | 担保、不良債権、ゼロ下限 | 金融摩擦、非伝統的金融政策 | ゼロ金利、QE、forward guidance |
| 2008年 | レバレッジ、流動性、金融仲介 | 金融を組み込むマクロ | マクロプルーデンス、ストレステスト |
| COVID-19 | 部門差、供給と需要の同時ショック | 異質性、sectoral models、高頻度データ | より精緻な危機分析 |
| 2021~23年 | 供給制約下のインフレ、予測リスク | 期待、需給不均衡、予測再設計 | 2025年framework更新 |
約100年の変化を通して、経済学は「平均的な経済」だけを見る学問から、期待、銀行、担保、流動性、異質性、部門差、金融システム全体の安定まで扱う学問へ広がりました。危機は理論の勝敗を決める場ではなく、どの仮定が平常時にしか通用しないのかを暴く実地試験でした。