これは、20年前に隠した損失を、歴代経営陣が処理できないまま抱え続け、最後に新任CEOの内部告発で崩壊した物語です。
オリンパス事件は、日本企業の会計不祥事の中でも特に悪質な部類に入ります。理由は、巨額損失を長期間隠したことに加え、その隠蔽を維持するために企業買収まで利用し、経営トップの交代をまたいで秘密が引き継がれたからです。
序章|バブルが残した「消せない損失」
1980年代後半、日本中がバブル景気に沸いていた時代です。
オリンパスは顕微鏡やカメラ、内視鏡で成長した光学・医療機器メーカーです。ところが当時は、本業で稼いだ資金を株式や債券などで運用する「財テク」にも力を入れていました。財テクとは、企業が余裕資金を金融商品で運用し、そこから利益を得ようとする活動です。
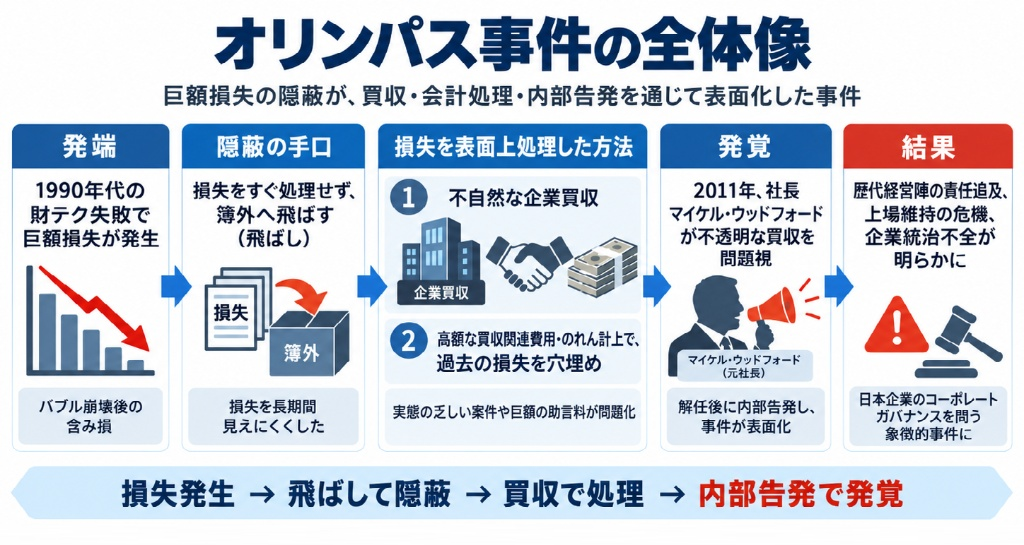
バブルが続いている間は、この運用も利益を生みました。ところが1990年代に入って相場が崩れると状況が一変します。保有していた金融商品の価格が下がり、オリンパスには巨額の「含み損」が残りました。含み損とは、まだ売却していないため帳簿上では確定していなくても、現在の価格で売れば損になる状態です。
1990年代後半には、その含み損は1,000億円近い規模に達していました。
本来なら、この損失を決算に反映し、会社の財務状態を立て直す局面です。オリンパスの経営中枢は別の道を選びました。損失を表に出さず、会社の外へ移す仕組みを作ったのです。
第三者委員会によると、この「損失分離スキーム」は1998年ごろまでに動き始め、2000年3月期までには含み損を抱えた金融資産の大部分が連結決算の外へ移されました。バブル期に生まれた傷は消えず、会社の見えない場所へ追いやられました。
第1章|「飛ばし」で損失を会社の外へ追い出す
オリンパスが使った手法は「飛ばし」と呼ばれます。
飛ばしとは、損失を抱えた資産を自社の決算に入らない別の会社やファンドへ移し、自社の帳簿から損失を見えにくくする方法です。ファンドとは、複数の資金をまとめて投資・運用する器のようなものです。この事件では、その一部が損失を受け取る「受け皿」として使われました。
家の中に大きなゴミの山があるとします。ゴミを処分する代わりに、裏の倉庫へ運んで扉を閉めれば、客からは部屋がきれいに見えます。飛ばしも似ています。決算書から問題の資産は見えにくくなりますが、損失そのものは残ります。
しかもオリンパスの損失は、外へ出したあとも膨らみました。第三者委員会は、1999~2000年ごろに分離された損失を約960億円、2003年には約1,177億円と認定しています。受け皿ファンドでの新たな投資失敗、仕組みを維持する費用、協力者への報酬などが重なったためです。
約1,177億円。これが、オリンパスが会社の外へ追いやったまま抱えていた巨大な損失です。
損失を隠したことで、その年の決算は守れます。次の年には、前年の決算が正しかったという前提まで守る必要が生まれます。さらに翌年も同じです。最初の嘘を守るために、次の処理が必要になる。こうして損失は、単なる投資失敗から「会社が抱える秘密」へ変わっていきました。
第2章|秘密は経営トップの交代をまたいで引き継がれた
この事件が特に異常なのは、損失隠しが一人の担当者の判断で終わらなかったことです。
第三者委員会の調査では、山田秀雄氏と森久志氏が損失分離スキームを組み立てて実行し、当時の岸本正寿社長の了承を得ていたと認定されています。さらに菊川剛氏も、社長になる前の本社経理部門担当常務だった時期にこの仕組みを知り、遅くとも2000年1月までには存在と実行を認識していました。
菊川氏は2001年に社長へ就任します。その後も、山田氏や森氏から損失の状況について報告を受けていました。
トップが替わっても秘密は引き継がれました。損失を表に出して清算する代わりに、次の経営陣がその処理を抱えました。
この時点で、1,177億円の損失は過去の投資失敗というだけの問題ではなくなっています。秘密を明らかにすれば、過去の決算、過去の経営判断、過去に出した説明まで一緒に崩れます。隠蔽を続けるほど、引き返すための代償が大きくなる構造ができていました。
そして2000年代に入ると、もう一つの問題が迫ります。金融商品の時価評価を重視する会計ルールが導入され、外に置いた損失をいつまでも抱え続けることが難しくなってきたのです。
隠した損失には、いずれ「出口」が必要でした。
第3章|企業買収を使って、過去の損失を穴埋めする
その出口として使われたのがM&A、つまり企業買収でした。
企業買収では大きなお金が動きます。会社の株式を買う代金、買収を仲介する専門家への報酬、買収先の将来価値を表す「のれん」など、通常の事業活動より桁の大きい支出が発生します。
オリンパスは、この大きな資金移動を利用して、会社の外に置いた損失を処理していきました。
一つ目は、アルティス、ヒューマラボ、NEWS CHEFという国内3社の買収です。新規事業開拓の名目で買収が進みましたが、第三者委員会は、3社の株式取得に使われた資金のうち合計716億円が損失分離先のファンドへ流れ、主として過去の損失解消に使われたと認定しました。
買収後には巨額の「のれん」も計上されました。のれんとは、会社を買った価格が、その会社の純資産を上回る部分です。将来の収益力やブランド力などへの期待として資産に計上されます。国内3社では、こののれんが短期間で大きく減損しました。減損とは、資産に帳簿上の価値ほどの収益力がないと判断し、価値を切り下げる会計処理です。
もう一つの大きな取引が、英国の医療機器メーカーGyrusの買収でした。Gyrus自体には事業上の買収目的がありました。異様だったのは、買収に付随してFAへ支払われた巨額の対価です。
FAとはファイナンシャル・アドバイザーの略で、企業買収の価格交渉や手続きなどを助言する専門家です。Gyrus買収では、FA側に当初1億7,700万ドル相当の権利が与えられ、その後、オリンパスは関連する優先株を6億2,000万ドルで買い戻しました。
第三者委員会は、Gyrus買収に関連して支払われたワラントと優先株の取得額計632億円が、国内3社の716億円と合わせて損失解消に使われたと認定しています。合計は約1,348億円です。
1,177億円の損失に対して1,348億円という数字が出てくるのは、隠している間にも損失や運営費用が増えたためです。過去の投資失敗を隠すためにファンドを作り、そのファンドを維持するためにさらに費用が発生し、最後は企業買収の資金まで使う。隠蔽そのものが新たな負担を生む状態になっていました。
第4章|2009年、監査法人は異変に気づいた
2009年、監査法人がこの秘密のすぐ近くまで迫りました。
当時オリンパスの会計監査を担当していたあずさ監査法人は、国内3社への巨額投資、多額ののれん、Gyrus買収に伴うFA報酬や優先株買戻しを問題視しました。
2009年1月には国内3社を訪ねて確認し、監査役会に対して、重大な法令違反などを発見した場合に使う通知制度への言及までしています。会社側も外部専門家に調査を依頼しました。
しかし、この調査は会社から提供された資料への依存が大きく、ヒアリングの対象も限られていました。調査は、国内3社買収やGyrus関連支払いを違法・不正と結論づけないまま終わりました。
あずさ監査法人は2009年3月期の財務諸表に「無限定適正意見」を付けました。これは、監査した範囲では財務諸表が会計基準に照らして適正だと判断した、という意味です。その後、オリンパスの監査法人は新日本有限責任監査法人へ交代しました。
第三者委員会は、監査法人交代時の引継ぎについても、交代の実質的な背景へ十分に踏み込まない形式的なものだったと批判しています。一方、後の監査役等責任調査委員会は、当時の事情を踏まえ、あずさ監査法人の注意義務違反を認定しない結論を出しました。
2009年には、目の前に不自然な買収と巨額報酬が並んでいました。それでも全体像には届かず、1990年代から続く損失隠しは表に出ないまま残りました。
第5章|新任CEOが、古い買収案件を掘り返す
2011年、長く閉じられていた秘密に手を伸ばした人物が現れます。マイケル・ウッドフォード氏です。
ウッドフォード氏は長年オリンパスの欧州事業を担当し、2011年6月に代表取締役社長執行役員・COOへ就任しました。7月31日、知人から月刊誌FACTAの記事の英訳を受け取ります。記事が取り上げていたのは、国内3社への巨額投資とGyrus買収をめぐる不自然な支払いでした。
ウッドフォード氏は会社の内部で説明を求め始めます。菊川剛会長や森久志副社長らへ質問し、資料の提出を要求し、ほかの役員や監査法人にもメールを共有しました。
9月30日の取締役会では、翌10月1日付でウッドフォード氏をCEOに任命することが決まります。CEO就任後も、ウッドフォード氏は追及を続けました。
10月3日、ウッドフォード氏は自ら集めた資料をPwCへ渡し、独自調査を依頼します。PwCは世界的な会計・コンサルティンググループです。10月11日付の報告は不正を断定する段階には達していなかったものの、巨額の報酬や通常とは異なる意思決定について、さらに詳しい調査が必要だと指摘しました。
ウッドフォード氏が追っていたのは、不自然なM&Aでした。この時点で視野に入っていたのは買収案件までです。そこをたどるうちに、20年近く前の財テク損失と歴代経営陣が抱えてきた秘密へつながっていきました。
第6章|追及するCEOは、5分足らずの取締役会で会社を追われた
2011年10月14日午前9時、オリンパスの臨時取締役会が開かれました。
招集通知に書かれていた議題は「過去のオリンパスの買収案件について」です。ところが当日、菊川会長からウッドフォード氏の社長・CEO解職など4つの議案が上程されました。
監査役等責任調査委員会の報告書によると、出席した取締役と監査役から発言も異議も出ず、ウッドフォード氏を除く出席者全員が賛成しました。
会議にかかった時間は、5分足らずでした。
オリンパスが同日公表した解職理由は、ウッドフォード氏とほかの経営陣の間で「経営の方向性・手法」に大きな乖離が生じたというものでした。
ウッドフォード氏は英国へ戻り、Serious Fraud Officeなどの捜査機関へ相談し、メディアにもM&A疑惑を公表しました。社内で続いていた追及は、解職を境に会社の外へ広がりました。
経営トップを外したことで問題が収束するどころか、会社は世界中から「なぜ過去の買収を調べていたCEOを突然外したのか」と問われる立場になりました。
第7章|「M&Aは適切」――会社の説明は25日で崩れた
ウッドフォード氏の解職から3日後、10月17日。オリンパスは過去のM&Aについて、適正な手続きとプロセスを経ており、会計上も適切に処理したと公表しました。
しかし疑惑は広がり続けます。11月1日、オリンパスは第三者委員会を設置しました。
そして11月8日、会社の説明が一変します。
オリンパスは、過去の有価証券投資などで生じた損失の計上を先送りし、国内3社の買収資金やGyrus買収に伴うFAへの支払いなどを利用して、その損失を処理していた事実を公表しました。
10月14日の解職から25日。20年近く抱えてきた秘密は、一気に表へ出ました。
12月6日、第三者委員会が調査報告書を提出します。報告書は、バブル期の巨額損失、飛ばし、国内3社とGyrusを使った損失解消、歴代経営陣の関与、取締役会や内部統制の弱さまでを明らかにしました。
一般の社員全体が秘密を共有していたわけではなく、情報は経営中枢と一部の担当者へ集中していました。だからこそ、会社の中に長く存在しながら、外からは全体像が見えにくい秘密になっていました。
第8章|なぜ、こんな巨大な不正を誰も止められなかったのか
1,000億円を超える損失が長年隠れた背景には、複雑な金融スキームだけでなく、組織の中でそれを止める力が働かなかった事情がありました。
第三者委員会は、オリンパスの財務部門へ金融資産運用の情報と権限が集中していた点を問題視しました。専門性の高い業務だったため、ほかの部門が深く踏み込まず、財務部門の独断的な運用を許す環境ができていました。
取締役会も歯止めとしての機能を失っていました。国内3社への事業規模に見合わない巨額投資や、Gyrus買収に伴う異例のFA報酬が議題になっても、十分に検討された形跡が乏しいと第三者委員会は指摘しています。
2009年には監査法人が異常な取引に気づきました。2011年には新任CEOがさらに深く掘り始めました。それでも、社内の通常の仕組みから真相が公表されるところまでは進まず、最後はCEO解職という激しい対立を経て外部へ露出しました。
事件を長期化させたのは、損失の大きさだけではなく、過去の決算を守るために次の処理を重ね、その処理を守るためにさらに秘密を抱える構造でした。経営陣が交代しても、その構造は受け継がれました。
オリンパス事件の悪質さは、損失の金額だけでなく、この「隠蔽を継続する仕組み」が長期間にわたって経営の中枢で維持された点にあります。
第9章|嘘が崩れたあと、会社と旧経営陣が払った代償
損失隠しによって、投資家が見ていた財務諸表も大きくゆがんでいました。
証券取引等監視委員会によると、2007年3月期の連結純資産は、会社が報告していた3,448億7,100万円に対し、実態は2,322億4,900万円でした。差は約1,126億円です。
金融庁は2012年7月、有価証券報告書などの虚偽記載について、オリンパスに1億9,181万9,994円の課徴金納付を命じました。課徴金は行政上の金銭負担で、刑事罰とは別の処分です。
刑事裁判では2013年7月、東京地方裁判所が菊川剛元会長、山田秀雄元常勤監査役、森久志元副社長に執行猶予付きの有罪判決を言い渡しました。法人としてのオリンパスにも罰金7億円が言い渡されています。
東京証券取引所は上場廃止基準への該当性を審査しました。2012年1月20日、上場は維持されましたが、上場契約違約金1,000万円を徴求し、翌21日付で特設注意市場銘柄に指定しました。特設注意市場銘柄とは、上場会社として内部管理体制に重大な問題があり、改善状況を特に確認する必要がある企業を指定する制度です。
事件後は経営陣を刷新し、2012年4月に新体制が発足しました。同年9月にはソニーとの資本・業務提携を発表し、再建を進めます。2013年6月には内部管理体制の改善が認められ、特設注意市場銘柄の指定が解除されました。
終章|20年守った秘密は、守ろうとしたことで崩れた
オリンパス事件は、一度の粉飾決算で終わるような短期の不正とは性格が違います。
バブル期の金融運用で巨額損失が生まれました。1998年ごろから、その損失を「飛ばし」で会社の外へ移しました。外へ移した損失は2003年には約1,177億円まで膨らみます。やがて国内3社やGyrusの買収を利用し、会社の正規の資金を使って過去の損失を処理しました。
秘密は経営トップの交代をまたいで引き継がれました。2009年には監査法人が異変へ近づき、2011年には新任CEOが過去の買収を追い始めます。
そして、そのCEOを取締役会が5分足らずで解職したことで、社内の問題は一気に外へ飛び出しました。25日後、オリンパス自身が損失隠しを認めます。
20年近く守られてきた秘密が崩れた直接のきっかけは、過去を追及した一人の経営者と、その人物を排除した組織の反応でした。
一度隠した損失は消えず、会社の中で次の判断を縛り続けます。オリンパス事件では、その連鎖が企業買収、監査、取締役会、経営トップの人事まで巻き込み、最後に会社自身を揺さぶる事件へ膨らみました。
関連する解説記事
参考文献
- オリンパス株式会社 第三者委員会「調査報告書 要約版」(2011年12月6日)
- オリンパス株式会社 第三者委員会「調査報告書」(2011年12月6日)
- オリンパス株式会社「取締役責任調査委員会 調査報告書」(2012年1月)
- オリンパス株式会社「監査役等責任調査委員会 調査報告書」(2012年1月)
- オリンパス「代表取締役の異動に関するお知らせ」(2011年10月14日)
- オリンパス「当社に関する一部報道について」(2011年10月17日)
- オリンパス「損失計上先送りに関する2011年11月8日公表資料」
- 証券取引等監視委員会「オリンパス株式会社に係る虚偽有価証券報告書提出事件の告発について」
- 証券取引等監視委員会「オリンパス株式会社に係る有価証券報告書等の虚偽記載に係る課徴金納付命令勧告について」
- 金融庁「オリンパス株式会社に係る有価証券報告書等の虚偽記載に対する課徴金納付命令の決定について」
- 東京証券取引所「上場契約違約金の徴求及び特設注意市場銘柄の指定等について」(2012年1月20日)
- オリンパス「当社株式の特設注意市場銘柄指定の解除に関するお知らせ」(2013年6月10日)
- オリンパス「刑事裁判の判決について」(2013年7月8日)
- オリンパス「第三者割当による新株式発行及び主要株主である筆頭株主の異動に関するお知らせ」(2012年9月28日)
- オリンパス「ジャイラス社グループ会社化にあたってのご挨拶」(2008年2月1日)
- FACTA「オリンパス『無謀M&A』巨額損失の怪」(2011年8月号)