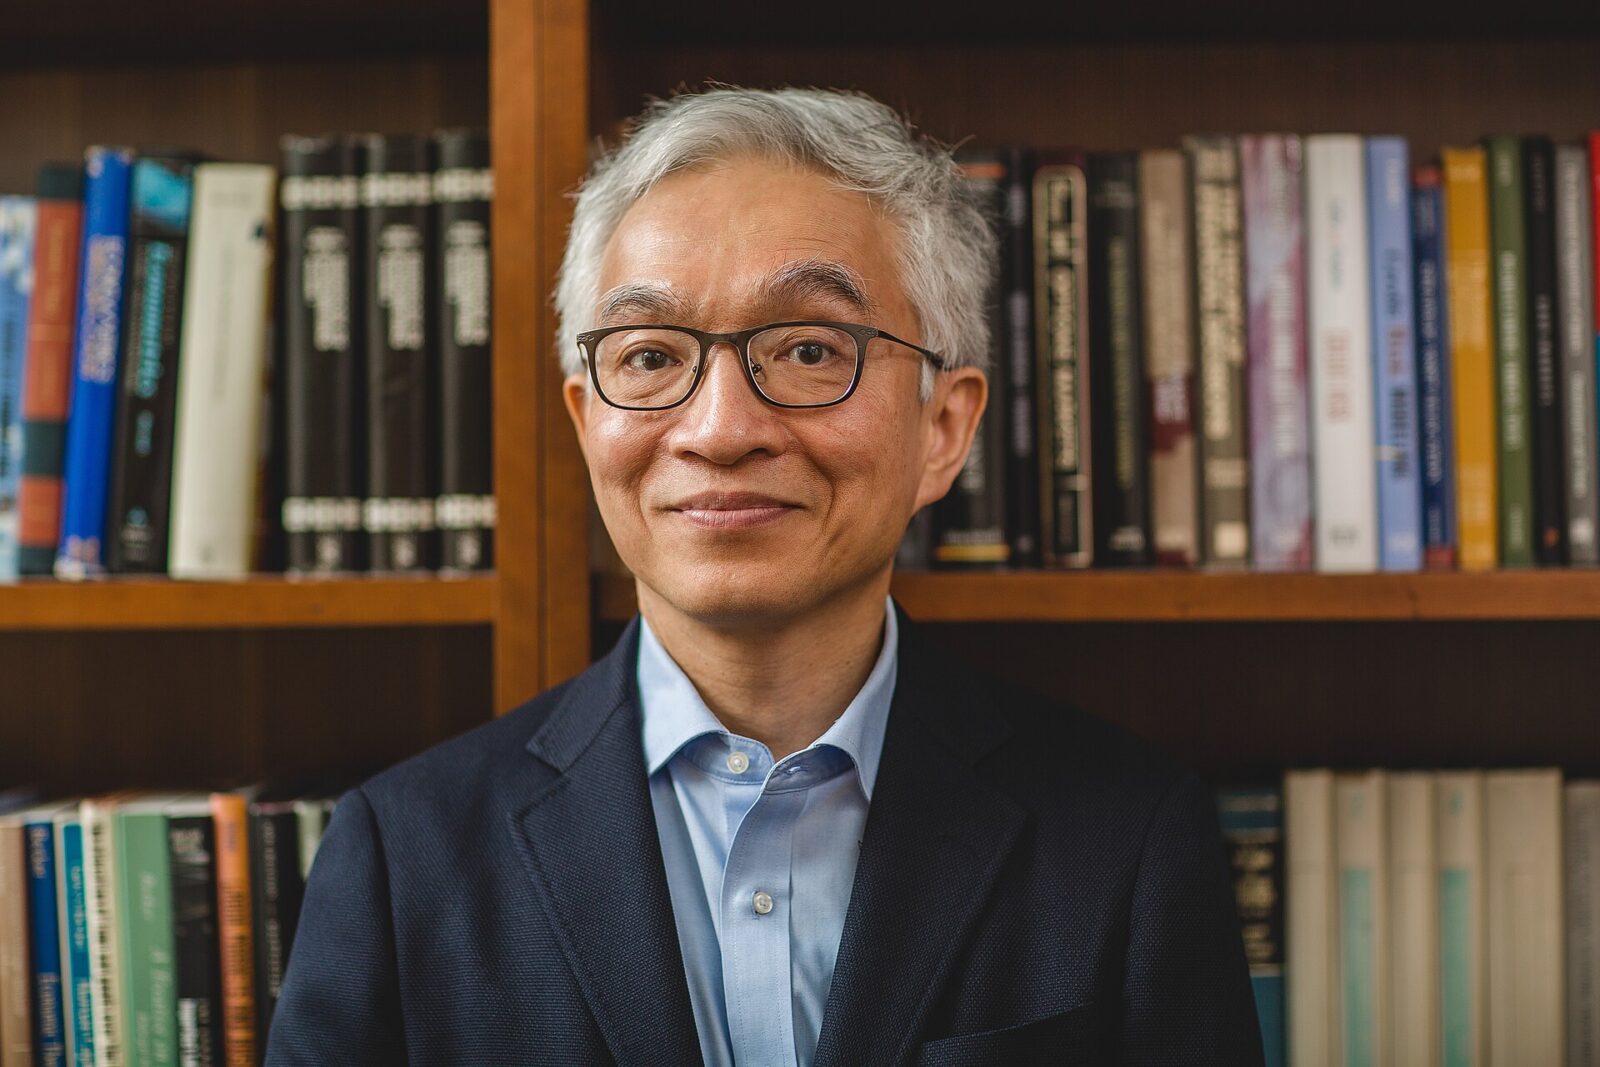
清滝信宏は、マクロ経済学と金融論を専門とする日本人経済学者です。現在はプリンストン大学Harold H. Helm ’20 Professor of Economics and Bankingを務めています。研究の中心にあるのは、貨幣・信用・資産価格・金融市場の仕組みが、景気循環や経済成長をどう動かすのかという問題です。
「なぜ人はお金を受け取るのか」「土地価格が下がると、なぜ企業は借りにくくなるのか」「小さなショックが、なぜ大きな不況へ広がるのか」「銀行への不安は、なぜ実体経済まで傷つけるのか」。清滝の約40年にわたる研究は、こうした問いを理論モデルで追ってきました。
清滝信宏は何をした経済学者なのか
清滝信宏の専門であるマクロ経済学は、家計や企業を一つずつ見るだけでなく、景気、物価、雇用、投資、金融など経済全体の動きを考える分野です。東京大学東京カレッジは、清滝の研究を「貨幣・信用・資産価値が景気循環や経済成長とどのように関わり合うか」と紹介しています。
清滝の研究領域は、1980年代の価格調整と貨幣から、1990年代の担保と信用制約、2000年代以降の銀行・流動性・金融危機・金融政策へ広がりました。近年は無形資産、不平等、長期停滞、日本企業の製品動学も研究しています。
大阪から東京大学、ハーバード、世界の大学へ
清滝信宏は1955年、大阪府に生まれました。東京大学経済学部を1978年に卒業し、同大学大学院を経て1981年にHarvard Universityへ進学。1985年に経済学PhDを取得しました。博士論文の題名は「Macroeconomics of Monopolistic Competition」です。
| 年 | 経歴 |
|---|---|
| 1978年 | 東京大学経済学部卒業 |
| 1981年 | Harvard Universityへ進学 |
| 1985年 | Harvard University PhD取得、University of Wisconsin–Madison助教授 |
| 1989~1991年 | London School of Economics Lecturer |
| 1991~1997年 | University of Minnesota Associate Professor、Federal Reserve Bank of Minneapolis Visitor |
| 1997~2006年 | London School of Economics Professor |
| 2005~2006年 | Federal Reserve Bank of New York Senior Economist and Resident Scholar |
| 2006年~ | Princeton University Professor |
| 2012年~ | Harold H. Helm ’20 Professor of Economics and Banking |
| 2013年~ | Federal Reserve Bank of Richmond Academic Consultant |
| 2023~2024年 | MIT Sloan Fischer Black Visiting Chair in Financial Economics |
大学だけでなく、ニューヨーク連邦準備銀行やリッチモンド連邦準備銀行とも長く接点を持ってきました。理論研究の対象も、価格調整から貨幣、信用、銀行、金融政策へと広がっています。
1987年――価格が動きにくいとなぜ景気に影響するのか
1987年、清滝信宏はOlivier Blanchardと「Monopolistic Competition and the Effects of Aggregate Demand」をAmerican Economic Reviewに発表しました。1985年のNBER Working Paper版では、独占的競争と総需要の関係がより詳しく示されています。
独占的競争とは、多数の企業が競争しながらも、それぞれの商品に違いがあるため、各社がある程度は価格を決められる市場です。総需要は、家計・企業・政府などが経済全体でどれほど商品やサービスを買おうとしているかを表します。
この研究が扱った問題は、価格を変更するための小さなコストが、なぜ経済全体では大きな影響を持ち得るのかでした。ここでいうメニューコストは、価格表やシステムの変更、顧客への周知、契約の調整など、価格を変える際に生じる小さなコストを抽象化した概念です。
企業ごとの価格変更コストが小さくても、独占的競争のもとでは企業が価格をすぐ変えない状態が経済全体に広がり、総需要の変化が生産量や厚生に大きな実質効果を持ち得ます。価格や賃金の動きにくさを組み込んで景気変動や金融政策を考えるニュー・ケインジアン経済学の発展につながった重要な研究です。
1989年――なぜ人は「お金」を受け取るのか
1989年、清滝信宏とRandall Wrightは「On Money as a Medium of Exchange」をJournal of Political Economyに発表しました。研究の出発点は、物々交換の難しさです。
自分が魚を持ち、靴が欲しいとします。物々交換だけなら、魚を欲しがり、同時に靴を差し出してくれる相手を見つけなければなりません。実際の論文は特定の商品例に依存しませんが、こうした「欲しいものの一致」が必要になることが交換の難しさです。
清滝とWrightは、人々が専門化して生産と消費を行い、取引相手とランダムに出会う経済を考えました。その中で、ある財が「自分で使いたいから」だけでなく、「次の相手も受け取ってくれそうだから」という理由で交換手段として受け入れられる状態が生まれます。交換手段とは、商品同士を直接交換する代わりに、売買の間をつなぐものです。
さらに、商品としての用途を持たない法定通貨が一般的な交換手段として流通する均衡も示しました。法定通貨は政府が通貨として定めた貨幣です。清滝とWrightは、人々が相手の受容を予想し、その予想が貨幣の受容性と流動性を支える仕組みをモデルの中で説明しました。
1997年――清滝・ムーアモデルと信用循環
1997年、清滝信宏とJohn Mooreは「Credit Cycles」をJournal of Political Economyに発表しました。清滝・ムーアモデルとして知られるこの研究は、担保と信用制約が資産価格や景気を増幅させる仕組みを示しました。
担保は、借り手が返済できない場合に貸し手が価値を回収できる資産です。信用制約は、借りたい人が必要なだけ自由に借りられず、担保価値などによって借入上限が決まる状態を指します。
このモデルでは、土地などの耐久資産が二つの役割を持ちます。一つは生産に使う資産、もう一つは借金の担保です。貸し手が無担保の借金を強制的に回収できない状況では、資産価格が下がると借入能力そのものが低下します。
- 企業の収益・生産性が悪化する
- 投資需要が減る
- 土地などの資産価格が下がる
- 担保価値が下がる
- 借りられる金額が減る
- 企業投資がさらに減る
- 生産と景気がさらに悪化する
最初のショックが小さく一時的でも、資産価格と信用限度が相互に作用すると、生産や資産価格の変動が大きく、長く続く可能性があります。さらに影響が他部門へ波及する点も「Credit Cycles」の核心です。
清滝本人は日本銀行金融研究所の日本語論文「貨幣と信用の理論」でも、土地価格、担保価値、信用限度、投資、生産の相互作用を論じています。日本の地価上昇と下落を例に、資産価格と信用が景気を増幅する問題を早い段階から考えていました。こうした研究の流れが1997年の「Credit Cycles」で広く知られる形になりました。
日本のバブル崩壊を清滝・ムーアモデルで考える
清滝信宏のモデルは、資産価格と信用制約が景気を増幅する経路を捉えた理論枠組みです。実際の日本のバブル形成と崩壊には、金融政策、銀行行動、企業投資、土地制度、期待など多くの要因が絡みます。
一方、「地価下落→担保価値低下→信用縮小→投資減少」という連鎖は、バブル崩壊後に資産価格の下落が企業の資金調達と実体経済へ波及する経路を考えるうえで強力な理論枠組みです。日本の実際の制度変化や金融システムの歴史は、日本のバブル崩壊と長期停滞で詳しく扱っています。
資産価格は担保として借入可能額を左右します。資産価格の下落が企業投資を抑え、その投資減少がさらに景気と資産価格を押し下げることがあります。清滝・ムーアモデルは、この循環を動学的なモデルとして示しました。
銀行取り付けと金融危機へ広がった研究
2015年、清滝信宏とMark Gertlerは「Banking, Liquidity, and Bank Runs in an Infinite Horizon Economy」をAmerican Economic Reviewに発表しました。銀行取り付けとは、預金者や資金提供者が「銀行が危ない」と考え、一斉に資金を引き出そうとする現象です。
銀行は短期で引き出せる資金を集め、それを長期の融資や資産に回します。この満期や換金性のずれが流動性ミスマッチです。流動性は、資産を大きく値下がりさせず、どれだけ容易に支払いに使える形へ変えられるかを表します。
Gertlerと清滝のモデルでは、平常時には銀行取り付けが起こり得ない場合でも、不況になると銀行のバランスシートと資産の清算価格が悪化し、取り付け均衡が成立しやすくなります。実際に取り付けが起きると、銀行による金融仲介、つまり資金を必要とする企業などへ資金を回す機能が大きく縮小し、経済活動も落ち込みます。
さらに重要なのは、取り付けが実際に起きなくても「起こるかもしれない」という予想自体が経済を悪化させ得る点です。銀行が慎重になり、資金供給が細れば、その予想が実体経済へ先回りして影響します。
研究は2020年の「A Macroeconomic Model with Financial Panics」や「Credit Booms, Financial Crises and Macroprudential Policy」へ続きました。後者は、信用ブームには金融危機へ進む場合と、危機に至らず成長を支える場合がある現実を踏まえ、危機を防ぐ利益と健全な信用拡大を止めるコストの両立を分析しています。マクロプルーデンス政策とは、金融システム全体の危機を抑えるための規制・監督政策です。
流動性と金融政策――中央銀行は何ができるのか
2019年、清滝信宏とJohn Mooreは「Liquidity, Business Cycles, and Monetary Policy」をJournal of Political Economyに発表しました。ここでは資産ごとの流動性の違いが景気、資産価格、金融政策へどう影響するかを分析しています。
1989年のKiyotaki-Wright modelが「交換相手との出会いの中で、なぜ貨幣が受け入れられるのか」を扱ったのに対し、2019年の研究は「貨幣と他の資産では、支払いに使いやすさが違う」という点から出発します。貨幣は他の資産より流動性が高いため流通し、生産性や流動性へのショックが景気と資産価格を動かします。
政府や中央銀行による公開市場操作も分析対象です。公開市場操作は、中央銀行が債券などを売買して、民間が保有する貨幣と他資産の構成を変える金融政策です。民間部門が持つ流動性の高い資産と低い資産の組み合わせが変われば、投資や資産価格、経済活動にも影響します。日本の中央銀行の実際の姿に関心があれば、日本銀行本店の見学レポートも関連します。
2026年現在も続く研究――不平等・長期停滞・日本企業
2026年現在、清滝信宏の研究は続いています。本人のPrinceton University公式ページには、2024~2026年に改訂されたWorking PapersやCompleted Manuscriptsが掲載されています。これらは進行中の研究として区別して紹介します。
- Key Workers and Funding Horizons(2026)――企業の資金調達期間と重要な労働者の関係を研究。
- Funding Horizons, Interest Rates, and Growth(2024改訂)――資金調達の期間、金利、成長のつながりを分析。
- Intangibles, Inequality and Stagnation(2024改訂)――無形資産、技能形成、不平等、長期停滞を扱う。
- Monetary and Financial Policies in Emerging Markets(2025改訂)――新興国の金融・通貨政策を分析。
- Product Dynamics and Aggregate Shocks: Evidence from Japanese Product and Firm Level Data(2026改訂)――日本の企業・製品レベルデータから需要・生産性ショックと製品動学を研究。
無形資産は、機械や土地のような有形資産ではなく、技能、知識、組織能力など形のない生産資源です。東京大学東京カレッジで行われた「無形資産、不平等、長期停滞」の講演では、若い世代が仕事を通じて技能などを継承・蓄積する仕組み、中途採用市場が企業と労働者のマッチングを改善する一方で不平等や長期停滞を生む可能性が扱われました。
2026年の研究では、日本の企業・製品レベルの実証データを使って経済変動を分析しています。2024年には住宅価格、家計の借入、世代間の分配を扱う「Housing, Distribution, and Welfare」もJournal of Money, Credit and Bankingに掲載されました。
世界的な賞は何を評価したのか
清滝信宏の受賞歴を見ると、評価されてきた研究の広がりが分かります。
| 年 | 賞・栄誉 | 意味 |
|---|---|---|
| 1997年 | 日本経済学会・中原賞 | 日本経済学会が若手研究者の優れた業績を評価する賞 |
| 1999年 | Yrjö Jahnsson Award(John Mooreと共同) | 契約と交換に関する先駆的研究を評価 |
| 2010年 | Stephen A. Ross Prize in Financial Economics | John Mooreとの「Credit Cycles」を評価 |
| 2014年 | Banque de France–Toulouse School of Economics Senior Prize | 貨幣経済学・金融分野での重要な研究を評価 |
| 2019年 | University of Edinburgh 名誉博士 | 経済学への学術的貢献を顕彰 |
| 2020年 | 文化功労者 | 日本政府による顕彰 |
| 2021年 | BBVA Foundation Frontiers of Knowledge Award 第13回 | 金融市場の不完全性が景気変動を増幅する仕組みへの基礎的貢献 |
| 2022年 | University of Helsinki 名誉博士 | 社会科学分野の学術的貢献を顕彰 |
なぜBernanke、Gertler、Kiyotaki、Mooreの4人が同時に評価されたのか
BBVA Foundation Frontiers of Knowledge Award第13回では、Ben S. Bernanke、Mark Gertler、Nobuhiro Kiyotaki、John Mooreが共同受賞しました。受賞理由は、金融市場の不完全性がマクロ経済変動を増幅し、深い景気後退を生み出す仕組みの理解に基礎的な貢献をしたことです。
BernankeとGertlerは企業のバランスシート悪化が外部資金調達を難しくし、投資と景気を悪化させる金融加速の研究を進めました。KiyotakiとMooreは、担保資産の価格と借入制約が相互作用してショックを増幅する仕組みを示しました。別々のモデルから出発しながら、信用や資産価格をマクロ経済の中心に戻した研究史として四人が一緒に評価されました。
なぜノーベル経済学賞候補として名前が挙がるのか
清滝信宏は2026年9月1日時点でノーベル経済学賞未受賞です。Credit Cyclesをはじめとする研究の影響力や、Yrjö Jahnsson Award、BBVA Foundation Frontiers of Knowledge Awardなど世界的な主要賞の受賞歴から、日本人の有力な経済学者として受賞予想で名前が挙がることがあります。
NobelPrize.orgの規定では、ノーベル経済学賞の候補者、推薦者、選考に関する情報は50年間非公開です。現在の正式な推薦状況は公表されないため、「2026年の正式候補」「今年推薦されている」といった表現には公式な確認根拠がありません。
清滝が高く評価される理由は、候補者情報ではなく公表済みの研究実績にあります。価格の硬直性、貨幣の受容、担保と信用循環、銀行危機、流動性と金融政策という複数のテーマで、ミクロの取引条件や金融制約をマクロ経済の変動へつなぐ理論を築いてきました。
清滝信宏の主要研究を一覧で見る
清滝信宏の主要研究は、年代順に並べると問題意識のつながりが見えます。
| 年 | 論文・研究 | 共著者 | テーマ |
|---|---|---|---|
| 1987 | Monopolistic Competition and the Effects of Aggregate Demand | Olivier Blanchard | 価格の硬直性と総需要 |
| 1989 | On Money as a Medium of Exchange | Randall Wright | 貨幣が交換手段になる仕組み |
| 1997 | Credit Cycles | John Moore | 担保・信用制約・資産価格の増幅 |
| 2015 | Banking, Liquidity, and Bank Runs in an Infinite Horizon Economy | Mark Gertler | 銀行取り付けと金融仲介 |
| 2019 | Liquidity, Business Cycles, and Monetary Policy | John Moore | 流動性と金融政策 |
| 年 | 論文・研究 | 初心者向けに一言 |
|---|---|---|
| 2020 | A Macroeconomic Model with Financial Panics | 金融不安がマクロ経済へ広がる仕組み |
| 2020 | Credit Booms, Financial Crises and Macroprudential Policy | 信用拡大を止めすぎず危機を防ぐ政策 |
| 2024 | Housing, Distribution, and Welfare | 住宅価格と借入が世代間の分配に与える影響 |
| 2024~2026 | Working Papers / Completed Manuscripts | 無形資産、不平等、長期停滞、新興国金融、日本企業データへ研究を拡大 |
1987年には価格が動きにくい経済、1989年には貨幣が交換手段として受け入れられる仕組み、1997年には担保と信用、2015年以降には銀行危機、2019年には流動性と金融政策、2020年代には不平等や長期停滞まで対象が広がりました。共通しているのは、個々の取引や金融上の制約が経済全体をどう動かすかを追う視点です。
主な公式資料
- Princeton University:Nobuhiro Kiyotaki 公式ページ
- Princeton University:Curriculum Vitae(February 2026)
- 東京大学東京カレッジ:清滝信宏
- NBER:Blanchard & Kiyotaki
- Journal of Political Economy:On Money as a Medium of Exchange
- Journal of Political Economy:Credit Cycles
- American Economic Association:Banking, Liquidity, and Bank Runs in an Infinite Horizon Economy
- Journal of Political Economy:Liquidity, Business Cycles, and Monetary Policy
- 日本銀行金融研究所:貨幣と信用の理論
- BBVA Foundation:Nobuhiro Kiyotaki
- NobelPrize.org:Nomination and selection of economic sciences laureates